• Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


Б.Мөнхзаяа: Ипотекийн зээлийг хязгаарлахгүй бол эдийн засгийн эргэлт зогсчихлоо
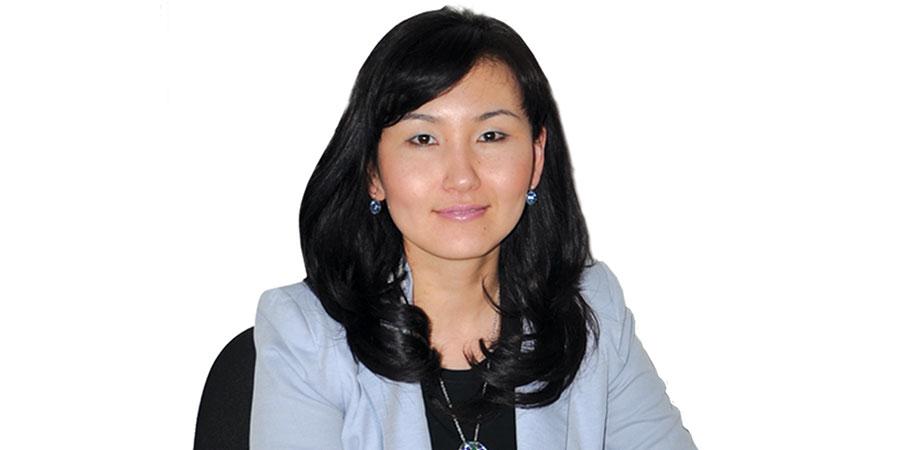
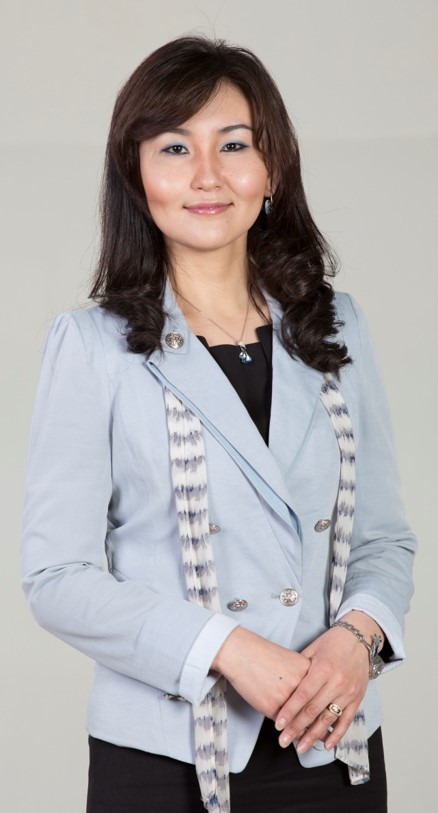
Санхүү эдийн засгийн дээд сургуулийн Санхүүгийн тэнхимийн эрхлэгч, эдийн засагч, доктор Б.Мөнхзаяаг “Чухал сэдэв” буландаа урьж,  Монголын эдийн засгийн болоод банкны салбарын өнөөгийн байдлын талаар ярилцлаа. Тэрбээр өнгөрсөн даваа гарагт болсон “Монголын эдийн засгийн өнөөгийн байдал, хүндрэл, гарц, шийдэл” сэдэвт хэлэлцүүлэгт оролцож, “Банкны секторын нөхцөл байдал” сэдвээр илтгэл тавьсан билээ. 
 
-Монголын өмнөө барих эдийн засагчид нэг дор цугларч, эдийн засгийн нөхцөл байдал, гарц, шийдлийн талаар хэлэлцлээ. Энэ хэлэлцүүлгээс ямар үр дүн гарна гэж та харж байна вэ?
 
-Аливаа шийдвэрийг гаргахад асуудлыг олон талаас нь харж байж шийдэлд хүрэх хэрэгтэй л дээ. Туйлын зөв ганц гарц гэж байхгүй учраас тэр. Тийм болохоор эдийн засагчид өөр өөрийнхөө байр суурийг хэлэх хэрэгтэй. Харин бодлого боловсруулж байгаа хүмүүс нь нэг шийдэл олж хараад, шийдвэр гаргахдаа тусгах хэрэгтэй байх гэж харж байна.
Энэ хэлэлцүүлгийн үеэр гарч байгаа судлаачдын санаа бодлыг өөрсдийнхөө шийдлийн нэг хэсэг болгоосой гэж хүсч байгаа юм. Өмнө нь 2008 оны санхүүгийн хямралын дараа ч гэсэн олон судлаачид, эдийн засагчдын цуглуулаад, янз бүрийн хэлэлцүүлэг өрнүүлж байсан. Харамсалтай нь эдийн засагчид, судлаачдын гаргасан санаа төрийн ажил хэрэгт огт тусдаггүй. Тийм болохоор эдийн засагчид чинь “Бид энд ингэж цуглаж, ярих хэрэг байна уу. Тэртэй тэргүй бидний саналыг тусгаж авдаггүй шүү дээ” гэж цөхөрч байна.
 
Гэхдээ яах вэ, төр засгийн удирдлага солигдсон. Монгол­банкны удирдлагууд ч  өөрчлөгдлөө. Шинэ Засгийн газар одоо алдаагаа засаад, бидний санаа бодлыг тусгаад ажиллах байх гэж найдаж байна.
 
-Өнөөдрийн яриад байгаа шиг эдийн засаг тэгтлээ хүндэрчихсэн юм уу. Ард түмэн янз бүрийн мэдээлэл дунд төөрөөд л байна шүү дээ?
 
-Эдийн засгийн үзүүлэл­түүдийг өмнөх үзүүлэлттэй нь харьцуулахад одоо завсарын үедээ л байна гэж би хэлнэ. Эдийн засгийн сайн үзүүлэлтүүд саарчихсан байна. Гэхдээ ёроолд буюу гамшгийн төвшинд хараахан хүрээгүй байгаа. Дээшээ явах уу, доош нь унагах уу гэдэг нь одоо хэрэгжүүлэх бодлогуудаас хамаарна. Би бол аюултай хэмжээндээ тулчихсан гэж ерөөсөө бодохгүй байгаа. Бусад орнууд үүнээс илүү хүнд байдалд орж л байсан. Тэдний болоод өнгөрсөн 10 гаруй жилийн үзүүлэлттэй харьцуулаад харахад, яг дунд нь л байгаа. Харин муу тал нь гэвэл чиглэл дээшээ биш доошоо байгаад байна. 
 
-Эдийн засгийн нөхцөл байдал хүндрэхийн хэрээр банкны салбарт тодорхой хэмжээгээр нөлөөлж байгаа нь тодорхой. Банкны секторын өнөөгийн бодит байдал ямар байна?
 
-Өнөөдрийн тоон үзүүлэлтүүдийг харахад, банкны салбарт байгаа чанаргүй зээл өссөн дүр зураг ажиглагдаж байгаа ч гэсэн аюулын хэмжээнд хүрээгүй. Одоогоор арилжааны банкууд Олон улсын зохицуулах байгууллагаас гаргасан зарчмын дагуу боловсруулсан зохистой харилцааны шалгуур үзүүлэлтүүдийг хангаад явж байгаа.  Харин миний яриад байгаа зүйл бол эдийн засгийг эргэлтэд оруулах чиглэлд анхаарахгүй бол нөхцөл байдал бүр хүндэрнэ. Бизнесийн салбарынхан үйл ажиллагаагаа явуулаад, хүмүүс ажилтай байгаа нөхцөлд банкны салбар одоогийн эрсдэлээ даваад гарчихна. Харин эдийн засаг улам хүндрээд ирвэл дагаад банкны салбар хүндрэх асуудал яригдаж ирнэ шүү дээ. Түүнээс биш яг өнөөдрийн байдлаар банкны систем уналтад орчихсон, аюул нүүрлэсэн зүйл алга. 
 
-Монголбанк саяхан бодлогын хүүгээ нэмсэн. Энэ шийдвэрийг дагаад арилжааны банкны зээлийн хүү нэмэгдэж, иргэд, аж ахуйн нэгж, бизнес эрхлэгчид улам л хэцүүдэх нь гээд байгаа. Энэ тал дээр та ямар байр суурь илэрхийлэх вэ?
 
-Төв банкны хүүг суурь хүү гэж авч үздэг. Суурь хүү дээр тодорхой хувь нэмэгдээд зах зээлийн хүү тогтдог гэж үздэг. Суурь хүү нь өсчихсөн учраас банкны хүү тодорхой хэмжээнд өсөх байх гэж бодож байна. Гэхдээ бодлогын хүүний өөрчлөлт зах зээл дээр шууд мэдрэгдэхгүй шүү дээ. Жишээлбэл, өнөөдөр Төв банкны үнэт цаасны хүү 4.5 хувиар нэмэгдлээ гээд зээлийн хүү шууд тийм хэмжээнд нэмэгдэнэ гэсэн ойлголт байхгүй. Арилжааны банкууд эх үүсвэрийнхээ зардлыг өсгөсний дараа зээл орж байгаа.
 
Тийм болохоор шууд нөлөө тийм хүчтэй гарч ирэхгүй болов уу. Харин Төв банкны үнэт цаасны хүү 15 болсонтой холбоотойгоор иргэд хадгаламжийн хүүг нэмэгдүүлэх шаардлага тавьж болно.  Эсвэл хадгаламжийн хүүгээ өсгөхөөс өөр аргагүй нөхцөл байдалд хүрсэн тохиолдолд л зээлийн хүү өсөх байх гэж бодож байна. Мэдээж бодлогын хүү нэмэгдсэнээр нөлөө гарах ч богино хугацаанд зээлийн хүү огцом өсөхгүй гэж харж байгаа. 
 
-Монголбанкны зүгээс өнөөдрийн нөхцөлд бодлогын хүүгээ 15 хувь болгохоос өөр зөв зам байхгүй гэсэн тайлбарыг өгөөд байгаа. Үнэхээр үүнээс өөр зөв зам байгаагүй юм болов уу?
 
-Аливаа асуудалд ганцхан шийдэл гэж байдаггүй. Олон хувилбар байдаг. Олон хувилбаруудаа үнэлж үзэж байгаад л аль нэгийг нь сонгож байгаа байх. Би Монголбанкны шийдвэр зөв гэж өмөөрөхгүй, буруу гэж буруутгахгүй байгаа. Олон хувилбар байсан байх. Ийм шийдвэр гаргаж байгааг бодоход түүний цаадах үр нөлөөгөө тооцсон, дараа нь ямар арга хэмжээ авахаа төлөвлөсөн байх гэж найдаж байна. Түүнээс биш энэ нь зөв, буруу гэж хэлэх тоон мэдээлэл, судалгаа ч надад алга. 
 
-Улстөрчдийн амлалт эдийн засгийг утгаар нь “алж” байгаа нэг “зэвсэг” болчихоод байна. МАН-ынхан сонгуулийн өмнө зээлийн хүүг бууруулна гэж амласан. Шинэ Ерөнхий сайд ажлаа авсныхаа дараа банкны зээлийн хүүг бууруулах боломжийг судалж байна гэж ярьсан. Гэтэл одоо зээлийн хүү буурах нь битгий хэл өсөхөөр болчихлоо. Гэтэл иргэдийн ганц сонирхож, хүлээж байсан зүйл нь энэ. Ер нь Монголд банкны зээлийн хүү буурах боломж байна уу?
 
-Буурах боломж нь хөрөнгийн зах зээл л гэж би хардаг. Бизнес эрхлэгчид банкуудаас өндөр хүүтэй зээл авах биш харьцангуй бага хүүтэйгээр хөрөнгийн зах зээл дээрээс босгох хэрэгтэй.  
 
Ингэж л хөрөнгийн зах зээл болон банкны хоорондын өрсөлдөөнөөс үүдэж зээлийн хүү буурах боломжтой. Тэгэхгүй банкууд нь өндөр хүүтэй хадгаламж аваад, өндөр хүүтэй зээл гаргаад ашигтай ажиллаад байдаг. Бизнесийнхэн нь үүнээс өөр аргагүй гээд л өндөр хүүтэй зээлээ аваад байна. Гэтэл хөрөнгийн зах зээл дээр арай хямд эх үүсвэрээр зээл авах боломжтой болчихвол өрсөлдөөнөө дагаад банкны хүү буурч л таараа. Банкны хүүг өрсөлдөөнөөр л шийдэж, буулгах боломжтой. Түүнээс биш намын мөрийн хөтөлбөрт оруулаад шийдчихдэг юм биш.  Ядаж байхад өнөөдөр манай улсад энэ өрсөлдөөн алга.
 
Хөрөнгийн зах зээл нь удааширчихсан. Тийм болохоор санхүүгийн зах зээлийн зохицуулалт дээр бүтцийн өөрчлөлт хийх хэрэгтэй юм болов уу гэж би харж байгаа. Хямралаас гарсан гадны орнуудын жишээг харахад, иргэдээ ажил орлоготой байлгах, эдийн засгаа тэлэх бүхий л зүйлийг хийсэн байдаг.  Манай эдийн засагчид ч гэсэн “Эдийн засгийг өсгөх юуг ч хамаагүй хийх ёстой” гэж яриад байгаа. Тийм болохоор санхүүгийн зах зээл дээр хямд эх үүсвэр гаргах бүх боломжийг бид хайж олох хэрэгтэй. Шинэ Засгийн газарт хадгаламжийн хүүгээр дамжуулж зээлийн хүүг бууруулах биш хөрөнгийн зах зээлийн хөгжлийг хангах байдлаар буулгах боломж байгаа.  
 
Тэгэхийн тулд  гадны хөрөнгө оруулалтууд Монголын хөрөнгийн зах зээл руу орж ирэх, тэдгээрийн эрх ашгийг хамгаалах зохицуулалтууд байх шаардлагатай. Манайхан гадны банкууд орж ирвэл зээлийн хүү буурна гэсэн асуудал яригдаад байгаа. Гадны хөрөнгө заавал банкаар биш хөрөнгийн зах зээлээр дамжиж орж ирснээр банкны зээлийн хүү буурах гарц байж бас болно шүү дээ. 
 
-Гадаадын банкуудыг оруулж, идсэн өрсөлдөөнөө нэмье гэж яриад л байгаа. 3-4 банк манайд үйл ажиллагаа явуулах хүсэлт гаргаж, түүнийг нь Засгийн газраас судалж байгаа гэсэн мэдээлэл гарсан. Үнэхээр гадаадын банк Монголд үйл ажиллагаа явуулснаар өрсөлдөөн бий болж, зээлийн хүү буурах бодит боломж байгаа юу?
 
-Гадны банкууд манайд үйл ажиллагаа явуулаад, зээл олгоё гэж бодъё. Тэгвэл тэд ямар төрлийн зээл ихэвчлэн олгох сонирхолтой байх вэ гэхээр хамгийн их өсөлттэй салбарт л мөнгөө өгөхийг хүснэ. Тэр нь юу вэ гэхээр, уул уурхай. Түүнээс биш ипотек ч юм уу бидний хүсээд байгаа салбарт зээл олгох сонирхол бага байх болов уу. Тийм болохоор тэдний олгож байгаа хамгийн үр ашигтай хөрөнгө оруулалтуудын төслийнх л буурна уу гэхээс нийт зээлийн хүү буурах боломж байхгүй гэж би хараад байгаа. 
 
-Монголд үйл ажиллагаа явуулахаар хүсэлт гаргаж байгаа банкуудтай Монгол Улсын Засгийн газар тохиролцох шийдэл байж болно биз дээ. Танай банк энэ энэ салбарт зээл олгоно гэвэл манайд үйл ажиллагаагаа явуул гэдэг ч юм уу?
 
-Тийм боломж байж болно. Ер нь бол хязгаарлалтууд тавьж өгөх хэрэгтэй. Хаашаа зээл өгөх вэ гэдэг дээр. Миний бодлоор дотоодын санхүүгийн зах зээлийн тогтвортой байдал нэн тэргүүнийх. Түүний дараагийн шат нь гадны банкууд гэж хардаг. Аливаа зүйл чинь шатлалтайгаар явах ёстой биз дээ.
 
-Одоохондоо гадны банкуудыг оруулах цаг хугацаа нь биш гэж үзэж байна гэсэн үг үү?
 
-Мэдээж цаг хугацаа нь хэзээ болох вэ гэдэг асуудал хөндөгдөх байх. Нэгдүгээрт, Монгол Улсын Засгийн газрын тогтвортой байдал нэг номерт шийдэх ёстой асуудал. Үүнийгээ шийдэх ёстой. Дээрээс нь ямар нөхцөлд, яаж орж ирэх вэ гэдэг тооцоо судалгаа, үндэслэл, хууль эрх зүйгээ маш тодорхой болгох шаардлагатай. Тэгэхгүй гэнэтийн ашгийн татвар шиг нэг “юм” гаргаж ирснээ, жаахан ашиггүй юм шиг санагдахаар нь огт өөр зүйл хийгээд явбал гадны банкууд манайхыг сонирхохгүй шүү дээ.
 
Тийм болохоор энэ мэт сууриа маш сайн тавьсны дараа л гадны банкуудыг оруулж ирээсэй гэж боддог. Түүнээс биш яг төдийд оруулж ирэхэд тохиромжтой гэж хэлэх боломжгүй л дээ. Төр л эрхзүйн зохицуулалтаа маш сайн хийх хэрэгтэй. Тэгэхгүй бол гадны хөрөнгө оруулагчид Монголоос яаж явж, алга боллоо доо. Түүнтэй адилхан гадны банкууд гэнэт их хэмжээний валют оруулж ирчихээд, ашиггүйгээр буцаад гараад явбал яах билээ. Энэ мэт олон асуудал байгаа. 
 
-Зарим эдийн засагчид гадны банк зайлшгүй орж ирэх цаг болчихсон. Тэгэхгүй бол Монголын банкны эзэд хэтэрч байна гэж яриад байгаа шүү дээ?
 
-Аливаа зүйл хоёр талтай. Тийм болохоор би ийм байр суурь илэрхийлж байгаа эдийн засагчидтай санал нэг байгаа. Аливаа зүйлийн эерэг, сөрөг тал гэвэл аль алийг нь ярьж болно шүү дээ. Би оруулж ирэх ёсгүй гэсэн байр сууринаас хандахгүй байгаа. Оруулж ирэхдээ харин ямар нөхцөл бүрдүүлэх вэ гэдгээ л маш сайн анхаарах ёстой байх. Сэтгэлийн хөөрлөөр биш, ул суурьтай хандаасай. Ямар нэг эрсдэл үүсэхээр юм битгий хийгээсэй гэж хүсээд байгаа юм. Гадны банкууд орж ирвэл манай улсын банкны салбарын хөгжлийг дараагийн үе шатанд гаргах нь бол ойлгомжтой. Гэхдээ нийт системдээ аюул учруулахгүйгээр яаж үүнийг хийх вэ гэдэг л асуудал байна. 
 
-Банкны үйлчилгээний үнэ өртөг өдрөөс өдөрт нэмэгдээд л байна. Банкууд АТМ-аас мөнгө авах шимтгэлээ нэмж ч байх шиг. Энэ нь банкны салбар хэцүүдэж байна гэх бодлыг иргэдэд төрүүлээд байх шиг?
 
-Ерөөсөө л ашиг орлоготой л холбоотой зүйл. Банкуудын ашигт ажиллагаа саарч, зээлийн чанар муудаад байгаа. Энэ үед ашгаа юугаар нөхөх билээ. Үйлчилгээнийхээ шимтгэлээр л нөхнө. Банк бол хэт их ашиг олохгүй, ашиг нь тодорхой төвшинд байх ёстой. Гүйцэтгэх захирлууд хувь нийлүүлэгчдийнхээ өмнө хүлээсэн үүргийн дагуу ашгаа тодорхой төвшинд барьж байх ёстой болдог.
 
Хэрвээ зээлээс орж ирэх мөнгө хумигдаад байвал үйлчилгээний шимтгэлээ нэмэгдүүлж, ашгаа тодорхой төвшинд барихаас өөр яах билээ дээ. Нөгөө талаасаа тэр банкууд тогтвортой байхын тулд үйлчилгээний шимтгэлээ нэмж байгаа ч гэж тайлбарлаж болно. 
 
-Монголбанк бодлогынхоо хүүг нэмсний дараахан “Энэ бол дампуурах дөхсөн банкуудаа аварч байгаа арга хэмжээ” гэсэн утгатай нийтлэл гарсан байхыг уншсан. Энэ мэтээр эргэлзээ төрүүлэхээр мэдээлэл их байна л даа?
 
-Миний ойлгож байгаагаар тийм зүйл байхгүй. Бодлогын хүү нэмснээр арилжааны банкууд төв банкнаас үнэт цаасыг нь худалдаж авна. Эрсдэлтэй зээл олгохоо болиод, төв банкны үнэт цаасыг худалдаад авчихаж байгаа юм. Хөрөнгө нь эрсдэлгүй, тэгэхдээ 15 хувийн ашиг олно л гэсэн үг. Хэрвээ банк дампуурах дээрээ тулчихсан бол бодлогын хүү нэмэгдлээ гээд ямар ч нэмэр болохгүй.  
 
Төв банк бодлогын хүүгээ нэмлээ ч ямар хөрөнгөө гаргаж тэнд байршуулах юм, тийм биз дээ. Харин энэ шийдвэр магадгүй банкуудыг эрсдэлгүй, арай өндөр өгөөжтэйгээр мөнгөө байршуулж, ирээдүйд дампуурахаас нь урьчилсан сэргийлсэн гэж тайлбарлавал болох байх. 
 
-Ипотекийн зээлийг зогсоох ёстой гэсэн санал ч гарч эхэлсэн. Уг нь барилгын салбарыг дэмжих, иргэдийн ая тухтай амьдрах боломжийг хангах боломжийг хангаж байсан зээл шүү дээ. Энэ хөтөлбөр үргэлжилсэн нь дээр үү, танд ямар шийдэл харагдаж байна?
 
-Ипотекийн зээлийн төвлөрөл маш их байна. Эдийн засаг эргэлдэж байхын тулд үйлдвэрлэл, худалдаа, үйлчилгээний салбаруудаа дэмжсэн хөрөнгө оруулалт байх хэрэгтэй. Гэтэл энэ бүхэн зогсонго байдалд орчихсон. Нөгөө талаасаа эдгээр бизнес явж байгаа тохиолдолд иргэд худалдаж авах мөнгөтэй байх ёстой. Харин одоо бол хүмүүс бүх хэрэглээгээ хумьчихсан. Инфляци өсөхгүй байгаагийн шалтгааныг хүмүүс хэрэглээгээ илт багасгасантай холбоотой.
 
Цалингаа авлаа, мөнгөө орон сууцны зээлээ төлдөг. Өөр зүйл худалдаж авч идэж, ууж, өмсч зүүж, эдийн засгийг эргэлтэд оруулж, үнийн өсөлтийг бий болгох байтал тэр хөрөнгө ганцхан орон сууцны зээл рүү явчихаад байгаа юм. Энэ тохиолдолд эдийн засаг яаж өсөх вэ. Хүмүүсийн хөрөнгийг хааш нь чиглүүлэх вэ гэдэг урсгалыг зохицуулахын тулд ипотекийн зээлийг тодорхой хэмжээнд хязгаарлах хэрэгтэй л гэж боддог. Одоогоор төвлөрөл ихтэй нэлээд хэмжээгээр олгочихсон шүү дээ. Тиймээс нэмж олгох шаардлагагүй гэж бодож байна.
    ХУВААЛЦАХ ЖИРГЭХ


МЭДЭЭНИЙ СЭТГЭГДЭЛ
ХОЛБООТОЙ МЭДЭЭ
"Химийн масс олимпиад"-д Орхон аймгийн ЕБС-ийн 2055 сурагч хамрагджээ
Химийн иж бүрэн кабинет байгуулж хүлээлгэн өглөө
Монгол Улс дэлхийн дижитал ба хиймэл оюуны өрсөлдөх чадварын үнэлгээгээр 70 орноос 67-рт эрэмбэлэгдлээ
ЮНЕСКО-ийн “Нүүдлийн соёл иргэншлийн түүх” цуврал боть бүтээх ажлын шинжээчдийн зөвлөлдөх уулзалт Улаанбаатар хотод болно


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.
Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


  • Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


Б.Мөнхзаяа: Ипотекийн зээлийг хязгаарлахгүй бол эдийн засгийн эргэлт зогсчихлоо

Санхүү эдийн засгийн дээд сургуулийн Санхүүгийн тэнхимийн эрхлэгч, эдийн засагч, доктор Б.Мөнхзаяаг “Чухал сэдэв” буландаа урьж,  Монголын эдийн засгийн болоод банкны салбарын өнөөгийн байдлын талаар ярилцлаа. Тэрбээр өнгөрсөн даваа гарагт болсон “Монголын эдийн засгийн өнөөгийн байдал, хүндрэл, гарц, шийдэл” сэдэвт хэлэлцүүлэгт оролцож, “Банкны секторын нөхцөл байдал” сэдвээр илтгэл тавьсан билээ. 
 
-Монголын өмнөө барих эдийн засагчид нэг дор цугларч, эдийн засгийн нөхцөл байдал, гарц, шийдлийн талаар хэлэлцлээ. Энэ хэлэлцүүлгээс ямар үр дүн гарна гэж та харж байна вэ?
 
-Аливаа шийдвэрийг гаргахад асуудлыг олон талаас нь харж байж шийдэлд хүрэх хэрэгтэй л дээ. Туйлын зөв ганц гарц гэж байхгүй учраас тэр. Тийм болохоор эдийн засагчид өөр өөрийнхөө байр суурийг хэлэх хэрэгтэй. Харин бодлого боловсруулж байгаа хүмүүс нь нэг шийдэл олж хараад, шийдвэр гаргахдаа тусгах хэрэгтэй байх гэж харж байна.
Энэ хэлэлцүүлгийн үеэр гарч байгаа судлаачдын санаа бодлыг өөрсдийнхөө шийдлийн нэг хэсэг болгоосой гэж хүсч байгаа юм. Өмнө нь 2008 оны санхүүгийн хямралын дараа ч гэсэн олон судлаачид, эдийн засагчдын цуглуулаад, янз бүрийн хэлэлцүүлэг өрнүүлж байсан. Харамсалтай нь эдийн засагчид, судлаачдын гаргасан санаа төрийн ажил хэрэгт огт тусдаггүй. Тийм болохоор эдийн засагчид чинь “Бид энд ингэж цуглаж, ярих хэрэг байна уу. Тэртэй тэргүй бидний саналыг тусгаж авдаггүй шүү дээ” гэж цөхөрч байна.
 
Гэхдээ яах вэ, төр засгийн удирдлага солигдсон. Монгол­банкны удирдлагууд ч  өөрчлөгдлөө. Шинэ Засгийн газар одоо алдаагаа засаад, бидний санаа бодлыг тусгаад ажиллах байх гэж найдаж байна.
 
-Өнөөдрийн яриад байгаа шиг эдийн засаг тэгтлээ хүндэрчихсэн юм уу. Ард түмэн янз бүрийн мэдээлэл дунд төөрөөд л байна шүү дээ?
 
-Эдийн засгийн үзүүлэл­түүдийг өмнөх үзүүлэлттэй нь харьцуулахад одоо завсарын үедээ л байна гэж би хэлнэ. Эдийн засгийн сайн үзүүлэлтүүд саарчихсан байна. Гэхдээ ёроолд буюу гамшгийн төвшинд хараахан хүрээгүй байгаа. Дээшээ явах уу, доош нь унагах уу гэдэг нь одоо хэрэгжүүлэх бодлогуудаас хамаарна. Би бол аюултай хэмжээндээ тулчихсан гэж ерөөсөө бодохгүй байгаа. Бусад орнууд үүнээс илүү хүнд байдалд орж л байсан. Тэдний болоод өнгөрсөн 10 гаруй жилийн үзүүлэлттэй харьцуулаад харахад, яг дунд нь л байгаа. Харин муу тал нь гэвэл чиглэл дээшээ биш доошоо байгаад байна. 
 
-Эдийн засгийн нөхцөл байдал хүндрэхийн хэрээр банкны салбарт тодорхой хэмжээгээр нөлөөлж байгаа нь тодорхой. Банкны секторын өнөөгийн бодит байдал ямар байна?
 
-Өнөөдрийн тоон үзүүлэлтүүдийг харахад, банкны салбарт байгаа чанаргүй зээл өссөн дүр зураг ажиглагдаж байгаа ч гэсэн аюулын хэмжээнд хүрээгүй. Одоогоор арилжааны банкууд Олон улсын зохицуулах байгууллагаас гаргасан зарчмын дагуу боловсруулсан зохистой харилцааны шалгуур үзүүлэлтүүдийг хангаад явж байгаа.  Харин миний яриад байгаа зүйл бол эдийн засгийг эргэлтэд оруулах чиглэлд анхаарахгүй бол нөхцөл байдал бүр хүндэрнэ. Бизнесийн салбарынхан үйл ажиллагаагаа явуулаад, хүмүүс ажилтай байгаа нөхцөлд банкны салбар одоогийн эрсдэлээ даваад гарчихна. Харин эдийн засаг улам хүндрээд ирвэл дагаад банкны салбар хүндрэх асуудал яригдаж ирнэ шүү дээ. Түүнээс биш яг өнөөдрийн байдлаар банкны систем уналтад орчихсон, аюул нүүрлэсэн зүйл алга. 
 
-Монголбанк саяхан бодлогын хүүгээ нэмсэн. Энэ шийдвэрийг дагаад арилжааны банкны зээлийн хүү нэмэгдэж, иргэд, аж ахуйн нэгж, бизнес эрхлэгчид улам л хэцүүдэх нь гээд байгаа. Энэ тал дээр та ямар байр суурь илэрхийлэх вэ?
 
-Төв банкны хүүг суурь хүү гэж авч үздэг. Суурь хүү дээр тодорхой хувь нэмэгдээд зах зээлийн хүү тогтдог гэж үздэг. Суурь хүү нь өсчихсөн учраас банкны хүү тодорхой хэмжээнд өсөх байх гэж бодож байна. Гэхдээ бодлогын хүүний өөрчлөлт зах зээл дээр шууд мэдрэгдэхгүй шүү дээ. Жишээлбэл, өнөөдөр Төв банкны үнэт цаасны хүү 4.5 хувиар нэмэгдлээ гээд зээлийн хүү шууд тийм хэмжээнд нэмэгдэнэ гэсэн ойлголт байхгүй. Арилжааны банкууд эх үүсвэрийнхээ зардлыг өсгөсний дараа зээл орж байгаа.
 
Тийм болохоор шууд нөлөө тийм хүчтэй гарч ирэхгүй болов уу. Харин Төв банкны үнэт цаасны хүү 15 болсонтой холбоотойгоор иргэд хадгаламжийн хүүг нэмэгдүүлэх шаардлага тавьж болно.  Эсвэл хадгаламжийн хүүгээ өсгөхөөс өөр аргагүй нөхцөл байдалд хүрсэн тохиолдолд л зээлийн хүү өсөх байх гэж бодож байна. Мэдээж бодлогын хүү нэмэгдсэнээр нөлөө гарах ч богино хугацаанд зээлийн хүү огцом өсөхгүй гэж харж байгаа. 
 
-Монголбанкны зүгээс өнөөдрийн нөхцөлд бодлогын хүүгээ 15 хувь болгохоос өөр зөв зам байхгүй гэсэн тайлбарыг өгөөд байгаа. Үнэхээр үүнээс өөр зөв зам байгаагүй юм болов уу?
 
-Аливаа асуудалд ганцхан шийдэл гэж байдаггүй. Олон хувилбар байдаг. Олон хувилбаруудаа үнэлж үзэж байгаад л аль нэгийг нь сонгож байгаа байх. Би Монголбанкны шийдвэр зөв гэж өмөөрөхгүй, буруу гэж буруутгахгүй байгаа. Олон хувилбар байсан байх. Ийм шийдвэр гаргаж байгааг бодоход түүний цаадах үр нөлөөгөө тооцсон, дараа нь ямар арга хэмжээ авахаа төлөвлөсөн байх гэж найдаж байна. Түүнээс биш энэ нь зөв, буруу гэж хэлэх тоон мэдээлэл, судалгаа ч надад алга. 
 
-Улстөрчдийн амлалт эдийн засгийг утгаар нь “алж” байгаа нэг “зэвсэг” болчихоод байна. МАН-ынхан сонгуулийн өмнө зээлийн хүүг бууруулна гэж амласан. Шинэ Ерөнхий сайд ажлаа авсныхаа дараа банкны зээлийн хүүг бууруулах боломжийг судалж байна гэж ярьсан. Гэтэл одоо зээлийн хүү буурах нь битгий хэл өсөхөөр болчихлоо. Гэтэл иргэдийн ганц сонирхож, хүлээж байсан зүйл нь энэ. Ер нь Монголд банкны зээлийн хүү буурах боломж байна уу?
 
-Буурах боломж нь хөрөнгийн зах зээл л гэж би хардаг. Бизнес эрхлэгчид банкуудаас өндөр хүүтэй зээл авах биш харьцангуй бага хүүтэйгээр хөрөнгийн зах зээл дээрээс босгох хэрэгтэй.  
 
Ингэж л хөрөнгийн зах зээл болон банкны хоорондын өрсөлдөөнөөс үүдэж зээлийн хүү буурах боломжтой. Тэгэхгүй банкууд нь өндөр хүүтэй хадгаламж аваад, өндөр хүүтэй зээл гаргаад ашигтай ажиллаад байдаг. Бизнесийнхэн нь үүнээс өөр аргагүй гээд л өндөр хүүтэй зээлээ аваад байна. Гэтэл хөрөнгийн зах зээл дээр арай хямд эх үүсвэрээр зээл авах боломжтой болчихвол өрсөлдөөнөө дагаад банкны хүү буурч л таараа. Банкны хүүг өрсөлдөөнөөр л шийдэж, буулгах боломжтой. Түүнээс биш намын мөрийн хөтөлбөрт оруулаад шийдчихдэг юм биш.  Ядаж байхад өнөөдөр манай улсад энэ өрсөлдөөн алга.
 
Хөрөнгийн зах зээл нь удааширчихсан. Тийм болохоор санхүүгийн зах зээлийн зохицуулалт дээр бүтцийн өөрчлөлт хийх хэрэгтэй юм болов уу гэж би харж байгаа. Хямралаас гарсан гадны орнуудын жишээг харахад, иргэдээ ажил орлоготой байлгах, эдийн засгаа тэлэх бүхий л зүйлийг хийсэн байдаг.  Манай эдийн засагчид ч гэсэн “Эдийн засгийг өсгөх юуг ч хамаагүй хийх ёстой” гэж яриад байгаа. Тийм болохоор санхүүгийн зах зээл дээр хямд эх үүсвэр гаргах бүх боломжийг бид хайж олох хэрэгтэй. Шинэ Засгийн газарт хадгаламжийн хүүгээр дамжуулж зээлийн хүүг бууруулах биш хөрөнгийн зах зээлийн хөгжлийг хангах байдлаар буулгах боломж байгаа.  
 
Тэгэхийн тулд  гадны хөрөнгө оруулалтууд Монголын хөрөнгийн зах зээл руу орж ирэх, тэдгээрийн эрх ашгийг хамгаалах зохицуулалтууд байх шаардлагатай. Манайхан гадны банкууд орж ирвэл зээлийн хүү буурна гэсэн асуудал яригдаад байгаа. Гадны хөрөнгө заавал банкаар биш хөрөнгийн зах зээлээр дамжиж орж ирснээр банкны зээлийн хүү буурах гарц байж бас болно шүү дээ. 
 
-Гадаадын банкуудыг оруулж, идсэн өрсөлдөөнөө нэмье гэж яриад л байгаа. 3-4 банк манайд үйл ажиллагаа явуулах хүсэлт гаргаж, түүнийг нь Засгийн газраас судалж байгаа гэсэн мэдээлэл гарсан. Үнэхээр гадаадын банк Монголд үйл ажиллагаа явуулснаар өрсөлдөөн бий болж, зээлийн хүү буурах бодит боломж байгаа юу?
 
-Гадны банкууд манайд үйл ажиллагаа явуулаад, зээл олгоё гэж бодъё. Тэгвэл тэд ямар төрлийн зээл ихэвчлэн олгох сонирхолтой байх вэ гэхээр хамгийн их өсөлттэй салбарт л мөнгөө өгөхийг хүснэ. Тэр нь юу вэ гэхээр, уул уурхай. Түүнээс биш ипотек ч юм уу бидний хүсээд байгаа салбарт зээл олгох сонирхол бага байх болов уу. Тийм болохоор тэдний олгож байгаа хамгийн үр ашигтай хөрөнгө оруулалтуудын төслийнх л буурна уу гэхээс нийт зээлийн хүү буурах боломж байхгүй гэж би хараад байгаа. 
 
-Монголд үйл ажиллагаа явуулахаар хүсэлт гаргаж байгаа банкуудтай Монгол Улсын Засгийн газар тохиролцох шийдэл байж болно биз дээ. Танай банк энэ энэ салбарт зээл олгоно гэвэл манайд үйл ажиллагаагаа явуул гэдэг ч юм уу?
 
-Тийм боломж байж болно. Ер нь бол хязгаарлалтууд тавьж өгөх хэрэгтэй. Хаашаа зээл өгөх вэ гэдэг дээр. Миний бодлоор дотоодын санхүүгийн зах зээлийн тогтвортой байдал нэн тэргүүнийх. Түүний дараагийн шат нь гадны банкууд гэж хардаг. Аливаа зүйл чинь шатлалтайгаар явах ёстой биз дээ.
 
-Одоохондоо гадны банкуудыг оруулах цаг хугацаа нь биш гэж үзэж байна гэсэн үг үү?
 
-Мэдээж цаг хугацаа нь хэзээ болох вэ гэдэг асуудал хөндөгдөх байх. Нэгдүгээрт, Монгол Улсын Засгийн газрын тогтвортой байдал нэг номерт шийдэх ёстой асуудал. Үүнийгээ шийдэх ёстой. Дээрээс нь ямар нөхцөлд, яаж орж ирэх вэ гэдэг тооцоо судалгаа, үндэслэл, хууль эрх зүйгээ маш тодорхой болгох шаардлагатай. Тэгэхгүй гэнэтийн ашгийн татвар шиг нэг “юм” гаргаж ирснээ, жаахан ашиггүй юм шиг санагдахаар нь огт өөр зүйл хийгээд явбал гадны банкууд манайхыг сонирхохгүй шүү дээ.
 
Тийм болохоор энэ мэт сууриа маш сайн тавьсны дараа л гадны банкуудыг оруулж ирээсэй гэж боддог. Түүнээс биш яг төдийд оруулж ирэхэд тохиромжтой гэж хэлэх боломжгүй л дээ. Төр л эрхзүйн зохицуулалтаа маш сайн хийх хэрэгтэй. Тэгэхгүй бол гадны хөрөнгө оруулагчид Монголоос яаж явж, алга боллоо доо. Түүнтэй адилхан гадны банкууд гэнэт их хэмжээний валют оруулж ирчихээд, ашиггүйгээр буцаад гараад явбал яах билээ. Энэ мэт олон асуудал байгаа. 
 
-Зарим эдийн засагчид гадны банк зайлшгүй орж ирэх цаг болчихсон. Тэгэхгүй бол Монголын банкны эзэд хэтэрч байна гэж яриад байгаа шүү дээ?
 
-Аливаа зүйл хоёр талтай. Тийм болохоор би ийм байр суурь илэрхийлж байгаа эдийн засагчидтай санал нэг байгаа. Аливаа зүйлийн эерэг, сөрөг тал гэвэл аль алийг нь ярьж болно шүү дээ. Би оруулж ирэх ёсгүй гэсэн байр сууринаас хандахгүй байгаа. Оруулж ирэхдээ харин ямар нөхцөл бүрдүүлэх вэ гэдгээ л маш сайн анхаарах ёстой байх. Сэтгэлийн хөөрлөөр биш, ул суурьтай хандаасай. Ямар нэг эрсдэл үүсэхээр юм битгий хийгээсэй гэж хүсээд байгаа юм. Гадны банкууд орж ирвэл манай улсын банкны салбарын хөгжлийг дараагийн үе шатанд гаргах нь бол ойлгомжтой. Гэхдээ нийт системдээ аюул учруулахгүйгээр яаж үүнийг хийх вэ гэдэг л асуудал байна. 
 
-Банкны үйлчилгээний үнэ өртөг өдрөөс өдөрт нэмэгдээд л байна. Банкууд АТМ-аас мөнгө авах шимтгэлээ нэмж ч байх шиг. Энэ нь банкны салбар хэцүүдэж байна гэх бодлыг иргэдэд төрүүлээд байх шиг?
 
-Ерөөсөө л ашиг орлоготой л холбоотой зүйл. Банкуудын ашигт ажиллагаа саарч, зээлийн чанар муудаад байгаа. Энэ үед ашгаа юугаар нөхөх билээ. Үйлчилгээнийхээ шимтгэлээр л нөхнө. Банк бол хэт их ашиг олохгүй, ашиг нь тодорхой төвшинд байх ёстой. Гүйцэтгэх захирлууд хувь нийлүүлэгчдийнхээ өмнө хүлээсэн үүргийн дагуу ашгаа тодорхой төвшинд барьж байх ёстой болдог.
 
Хэрвээ зээлээс орж ирэх мөнгө хумигдаад байвал үйлчилгээний шимтгэлээ нэмэгдүүлж, ашгаа тодорхой төвшинд барихаас өөр яах билээ дээ. Нөгөө талаасаа тэр банкууд тогтвортой байхын тулд үйлчилгээний шимтгэлээ нэмж байгаа ч гэж тайлбарлаж болно. 
 
-Монголбанк бодлогынхоо хүүг нэмсний дараахан “Энэ бол дампуурах дөхсөн банкуудаа аварч байгаа арга хэмжээ” гэсэн утгатай нийтлэл гарсан байхыг уншсан. Энэ мэтээр эргэлзээ төрүүлэхээр мэдээлэл их байна л даа?
 
-Миний ойлгож байгаагаар тийм зүйл байхгүй. Бодлогын хүү нэмснээр арилжааны банкууд төв банкнаас үнэт цаасыг нь худалдаж авна. Эрсдэлтэй зээл олгохоо болиод, төв банкны үнэт цаасыг худалдаад авчихаж байгаа юм. Хөрөнгө нь эрсдэлгүй, тэгэхдээ 15 хувийн ашиг олно л гэсэн үг. Хэрвээ банк дампуурах дээрээ тулчихсан бол бодлогын хүү нэмэгдлээ гээд ямар ч нэмэр болохгүй.  
 
Төв банк бодлогын хүүгээ нэмлээ ч ямар хөрөнгөө гаргаж тэнд байршуулах юм, тийм биз дээ. Харин энэ шийдвэр магадгүй банкуудыг эрсдэлгүй, арай өндөр өгөөжтэйгээр мөнгөө байршуулж, ирээдүйд дампуурахаас нь урьчилсан сэргийлсэн гэж тайлбарлавал болох байх. 
 
-Ипотекийн зээлийг зогсоох ёстой гэсэн санал ч гарч эхэлсэн. Уг нь барилгын салбарыг дэмжих, иргэдийн ая тухтай амьдрах боломжийг хангах боломжийг хангаж байсан зээл шүү дээ. Энэ хөтөлбөр үргэлжилсэн нь дээр үү, танд ямар шийдэл харагдаж байна?
 
-Ипотекийн зээлийн төвлөрөл маш их байна. Эдийн засаг эргэлдэж байхын тулд үйлдвэрлэл, худалдаа, үйлчилгээний салбаруудаа дэмжсэн хөрөнгө оруулалт байх хэрэгтэй. Гэтэл энэ бүхэн зогсонго байдалд орчихсон. Нөгөө талаасаа эдгээр бизнес явж байгаа тохиолдолд иргэд худалдаж авах мөнгөтэй байх ёстой. Харин одоо бол хүмүүс бүх хэрэглээгээ хумьчихсан. Инфляци өсөхгүй байгаагийн шалтгааныг хүмүүс хэрэглээгээ илт багасгасантай холбоотой.
 
Цалингаа авлаа, мөнгөө орон сууцны зээлээ төлдөг. Өөр зүйл худалдаж авч идэж, ууж, өмсч зүүж, эдийн засгийг эргэлтэд оруулж, үнийн өсөлтийг бий болгох байтал тэр хөрөнгө ганцхан орон сууцны зээл рүү явчихаад байгаа юм. Энэ тохиолдолд эдийн засаг яаж өсөх вэ. Хүмүүсийн хөрөнгийг хааш нь чиглүүлэх вэ гэдэг урсгалыг зохицуулахын тулд ипотекийн зээлийг тодорхой хэмжээнд хязгаарлах хэрэгтэй л гэж боддог. Одоогоор төвлөрөл ихтэй нэлээд хэмжээгээр олгочихсон шүү дээ. Тиймээс нэмж олгох шаардлагагүй гэж бодож байна.


МЭДЭЭНИЙ СЭТГЭГДЭЛ


Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих

Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


Эхлэл Улс төр Эдийн засаг Үзэл бодол Спорт Нийгэм Дэлхий Энтертайнмэнт Зурхай
  • Нийтлэл
  • •
  • Ярилцлага
  • •
  • Сурвалжлага
  • •
  • Азийн АШТ
  • •
  • Фото мэдээ
  • •
  • Оддын амьдрал
БҮХ СЭДЭВ
  • •Засгийн газар
  • •Чуулган
  • •E-Sport
  • •Нийтлэл
  • •Аймгуудын мэдээлэл
  • •Степпе Арена
  • •Уул уурхай
  • •Сагсанбөмбөг
  • •Үндэсний спорт
  • •Ярилцлага
  • •Бөхийн төрлүүд
  • •Байнгын хороо
  • •Ерөнхийлөгч
  • •Сурвалжлага
  • •Сэрэмжлүүлэг
ХУРААХ
П.Цагаан АН-ын шинэчлэлийн...
Оюутны сургалтын төлбөр...

Б.Мөнхзаяа: Ипотекийн зээлийг хязгаарлахгүй бол эдийн засгийн эргэлт зогсчихлоо

Пунцагболд 2016-08-25
    ХУВААЛЦАХ ЖИРГЭХ
Б.Мөнхзаяа: Ипотекийн зээлийг хязгаарлахгүй бол эдийн засгийн эргэлт зогсчихлоо
Санхүү эдийн засгийн дээд сургуулийн Санхүүгийн тэнхимийн эрхлэгч, эдийн засагч, доктор Б.Мөнхзаяаг “Чухал сэдэв” буландаа урьж,  Монголын эдийн засгийн болоод банкны салбарын өнөөгийн байдлын талаар ярилцлаа. Тэрбээр өнгөрсөн даваа гарагт болсон “Монголын эдийн засгийн өнөөгийн байдал, хүндрэл, гарц, шийдэл” сэдэвт хэлэлцүүлэгт оролцож, “Банкны секторын нөхцөл байдал” сэдвээр илтгэл тавьсан билээ. 
 
-Монголын өмнөө барих эдийн засагчид нэг дор цугларч, эдийн засгийн нөхцөл байдал, гарц, шийдлийн талаар хэлэлцлээ. Энэ хэлэлцүүлгээс ямар үр дүн гарна гэж та харж байна вэ?
 
-Аливаа шийдвэрийг гаргахад асуудлыг олон талаас нь харж байж шийдэлд хүрэх хэрэгтэй л дээ. Туйлын зөв ганц гарц гэж байхгүй учраас тэр. Тийм болохоор эдийн засагчид өөр өөрийнхөө байр суурийг хэлэх хэрэгтэй. Харин бодлого боловсруулж байгаа хүмүүс нь нэг шийдэл олж хараад, шийдвэр гаргахдаа тусгах хэрэгтэй байх гэж харж байна.
Энэ хэлэлцүүлгийн үеэр гарч байгаа судлаачдын санаа бодлыг өөрсдийнхөө шийдлийн нэг хэсэг болгоосой гэж хүсч байгаа юм. Өмнө нь 2008 оны санхүүгийн хямралын дараа ч гэсэн олон судлаачид, эдийн засагчдын цуглуулаад, янз бүрийн хэлэлцүүлэг өрнүүлж байсан. Харамсалтай нь эдийн засагчид, судлаачдын гаргасан санаа төрийн ажил хэрэгт огт тусдаггүй. Тийм болохоор эдийн засагчид чинь “Бид энд ингэж цуглаж, ярих хэрэг байна уу. Тэртэй тэргүй бидний саналыг тусгаж авдаггүй шүү дээ” гэж цөхөрч байна.
 
Гэхдээ яах вэ, төр засгийн удирдлага солигдсон. Монгол­банкны удирдлагууд ч  өөрчлөгдлөө. Шинэ Засгийн газар одоо алдаагаа засаад, бидний санаа бодлыг тусгаад ажиллах байх гэж найдаж байна.
 
-Өнөөдрийн яриад байгаа шиг эдийн засаг тэгтлээ хүндэрчихсэн юм уу. Ард түмэн янз бүрийн мэдээлэл дунд төөрөөд л байна шүү дээ?
 
-Эдийн засгийн үзүүлэл­түүдийг өмнөх үзүүлэлттэй нь харьцуулахад одоо завсарын үедээ л байна гэж би хэлнэ. Эдийн засгийн сайн үзүүлэлтүүд саарчихсан байна. Гэхдээ ёроолд буюу гамшгийн төвшинд хараахан хүрээгүй байгаа. Дээшээ явах уу, доош нь унагах уу гэдэг нь одоо хэрэгжүүлэх бодлогуудаас хамаарна. Би бол аюултай хэмжээндээ тулчихсан гэж ерөөсөө бодохгүй байгаа. Бусад орнууд үүнээс илүү хүнд байдалд орж л байсан. Тэдний болоод өнгөрсөн 10 гаруй жилийн үзүүлэлттэй харьцуулаад харахад, яг дунд нь л байгаа. Харин муу тал нь гэвэл чиглэл дээшээ биш доошоо байгаад байна. 
 
-Эдийн засгийн нөхцөл байдал хүндрэхийн хэрээр банкны салбарт тодорхой хэмжээгээр нөлөөлж байгаа нь тодорхой. Банкны секторын өнөөгийн бодит байдал ямар байна?
 
-Өнөөдрийн тоон үзүүлэлтүүдийг харахад, банкны салбарт байгаа чанаргүй зээл өссөн дүр зураг ажиглагдаж байгаа ч гэсэн аюулын хэмжээнд хүрээгүй. Одоогоор арилжааны банкууд Олон улсын зохицуулах байгууллагаас гаргасан зарчмын дагуу боловсруулсан зохистой харилцааны шалгуур үзүүлэлтүүдийг хангаад явж байгаа.  Харин миний яриад байгаа зүйл бол эдийн засгийг эргэлтэд оруулах чиглэлд анхаарахгүй бол нөхцөл байдал бүр хүндэрнэ. Бизнесийн салбарынхан үйл ажиллагаагаа явуулаад, хүмүүс ажилтай байгаа нөхцөлд банкны салбар одоогийн эрсдэлээ даваад гарчихна. Харин эдийн засаг улам хүндрээд ирвэл дагаад банкны салбар хүндрэх асуудал яригдаж ирнэ шүү дээ. Түүнээс биш яг өнөөдрийн байдлаар банкны систем уналтад орчихсон, аюул нүүрлэсэн зүйл алга. 
 
-Монголбанк саяхан бодлогын хүүгээ нэмсэн. Энэ шийдвэрийг дагаад арилжааны банкны зээлийн хүү нэмэгдэж, иргэд, аж ахуйн нэгж, бизнес эрхлэгчид улам л хэцүүдэх нь гээд байгаа. Энэ тал дээр та ямар байр суурь илэрхийлэх вэ?
 
-Төв банкны хүүг суурь хүү гэж авч үздэг. Суурь хүү дээр тодорхой хувь нэмэгдээд зах зээлийн хүү тогтдог гэж үздэг. Суурь хүү нь өсчихсөн учраас банкны хүү тодорхой хэмжээнд өсөх байх гэж бодож байна. Гэхдээ бодлогын хүүний өөрчлөлт зах зээл дээр шууд мэдрэгдэхгүй шүү дээ. Жишээлбэл, өнөөдөр Төв банкны үнэт цаасны хүү 4.5 хувиар нэмэгдлээ гээд зээлийн хүү шууд тийм хэмжээнд нэмэгдэнэ гэсэн ойлголт байхгүй. Арилжааны банкууд эх үүсвэрийнхээ зардлыг өсгөсний дараа зээл орж байгаа.
 
Тийм болохоор шууд нөлөө тийм хүчтэй гарч ирэхгүй болов уу. Харин Төв банкны үнэт цаасны хүү 15 болсонтой холбоотойгоор иргэд хадгаламжийн хүүг нэмэгдүүлэх шаардлага тавьж болно.  Эсвэл хадгаламжийн хүүгээ өсгөхөөс өөр аргагүй нөхцөл байдалд хүрсэн тохиолдолд л зээлийн хүү өсөх байх гэж бодож байна. Мэдээж бодлогын хүү нэмэгдсэнээр нөлөө гарах ч богино хугацаанд зээлийн хүү огцом өсөхгүй гэж харж байгаа. 
 
-Монголбанкны зүгээс өнөөдрийн нөхцөлд бодлогын хүүгээ 15 хувь болгохоос өөр зөв зам байхгүй гэсэн тайлбарыг өгөөд байгаа. Үнэхээр үүнээс өөр зөв зам байгаагүй юм болов уу?
 
-Аливаа асуудалд ганцхан шийдэл гэж байдаггүй. Олон хувилбар байдаг. Олон хувилбаруудаа үнэлж үзэж байгаад л аль нэгийг нь сонгож байгаа байх. Би Монголбанкны шийдвэр зөв гэж өмөөрөхгүй, буруу гэж буруутгахгүй байгаа. Олон хувилбар байсан байх. Ийм шийдвэр гаргаж байгааг бодоход түүний цаадах үр нөлөөгөө тооцсон, дараа нь ямар арга хэмжээ авахаа төлөвлөсөн байх гэж найдаж байна. Түүнээс биш энэ нь зөв, буруу гэж хэлэх тоон мэдээлэл, судалгаа ч надад алга. 
 
-Улстөрчдийн амлалт эдийн засгийг утгаар нь “алж” байгаа нэг “зэвсэг” болчихоод байна. МАН-ынхан сонгуулийн өмнө зээлийн хүүг бууруулна гэж амласан. Шинэ Ерөнхий сайд ажлаа авсныхаа дараа банкны зээлийн хүүг бууруулах боломжийг судалж байна гэж ярьсан. Гэтэл одоо зээлийн хүү буурах нь битгий хэл өсөхөөр болчихлоо. Гэтэл иргэдийн ганц сонирхож, хүлээж байсан зүйл нь энэ. Ер нь Монголд банкны зээлийн хүү буурах боломж байна уу?
 
-Буурах боломж нь хөрөнгийн зах зээл л гэж би хардаг. Бизнес эрхлэгчид банкуудаас өндөр хүүтэй зээл авах биш харьцангуй бага хүүтэйгээр хөрөнгийн зах зээл дээрээс босгох хэрэгтэй.  
 
Ингэж л хөрөнгийн зах зээл болон банкны хоорондын өрсөлдөөнөөс үүдэж зээлийн хүү буурах боломжтой. Тэгэхгүй банкууд нь өндөр хүүтэй хадгаламж аваад, өндөр хүүтэй зээл гаргаад ашигтай ажиллаад байдаг. Бизнесийнхэн нь үүнээс өөр аргагүй гээд л өндөр хүүтэй зээлээ аваад байна. Гэтэл хөрөнгийн зах зээл дээр арай хямд эх үүсвэрээр зээл авах боломжтой болчихвол өрсөлдөөнөө дагаад банкны хүү буурч л таараа. Банкны хүүг өрсөлдөөнөөр л шийдэж, буулгах боломжтой. Түүнээс биш намын мөрийн хөтөлбөрт оруулаад шийдчихдэг юм биш.  Ядаж байхад өнөөдөр манай улсад энэ өрсөлдөөн алга.
 
Хөрөнгийн зах зээл нь удааширчихсан. Тийм болохоор санхүүгийн зах зээлийн зохицуулалт дээр бүтцийн өөрчлөлт хийх хэрэгтэй юм болов уу гэж би харж байгаа. Хямралаас гарсан гадны орнуудын жишээг харахад, иргэдээ ажил орлоготой байлгах, эдийн засгаа тэлэх бүхий л зүйлийг хийсэн байдаг.  Манай эдийн засагчид ч гэсэн “Эдийн засгийг өсгөх юуг ч хамаагүй хийх ёстой” гэж яриад байгаа. Тийм болохоор санхүүгийн зах зээл дээр хямд эх үүсвэр гаргах бүх боломжийг бид хайж олох хэрэгтэй. Шинэ Засгийн газарт хадгаламжийн хүүгээр дамжуулж зээлийн хүүг бууруулах биш хөрөнгийн зах зээлийн хөгжлийг хангах байдлаар буулгах боломж байгаа.  
 
Тэгэхийн тулд  гадны хөрөнгө оруулалтууд Монголын хөрөнгийн зах зээл руу орж ирэх, тэдгээрийн эрх ашгийг хамгаалах зохицуулалтууд байх шаардлагатай. Манайхан гадны банкууд орж ирвэл зээлийн хүү буурна гэсэн асуудал яригдаад байгаа. Гадны хөрөнгө заавал банкаар биш хөрөнгийн зах зээлээр дамжиж орж ирснээр банкны зээлийн хүү буурах гарц байж бас болно шүү дээ. 
 
-Гадаадын банкуудыг оруулж, идсэн өрсөлдөөнөө нэмье гэж яриад л байгаа. 3-4 банк манайд үйл ажиллагаа явуулах хүсэлт гаргаж, түүнийг нь Засгийн газраас судалж байгаа гэсэн мэдээлэл гарсан. Үнэхээр гадаадын банк Монголд үйл ажиллагаа явуулснаар өрсөлдөөн бий болж, зээлийн хүү буурах бодит боломж байгаа юу?
 
-Гадны банкууд манайд үйл ажиллагаа явуулаад, зээл олгоё гэж бодъё. Тэгвэл тэд ямар төрлийн зээл ихэвчлэн олгох сонирхолтой байх вэ гэхээр хамгийн их өсөлттэй салбарт л мөнгөө өгөхийг хүснэ. Тэр нь юу вэ гэхээр, уул уурхай. Түүнээс биш ипотек ч юм уу бидний хүсээд байгаа салбарт зээл олгох сонирхол бага байх болов уу. Тийм болохоор тэдний олгож байгаа хамгийн үр ашигтай хөрөнгө оруулалтуудын төслийнх л буурна уу гэхээс нийт зээлийн хүү буурах боломж байхгүй гэж би хараад байгаа. 
 
-Монголд үйл ажиллагаа явуулахаар хүсэлт гаргаж байгаа банкуудтай Монгол Улсын Засгийн газар тохиролцох шийдэл байж болно биз дээ. Танай банк энэ энэ салбарт зээл олгоно гэвэл манайд үйл ажиллагаагаа явуул гэдэг ч юм уу?
 
-Тийм боломж байж болно. Ер нь бол хязгаарлалтууд тавьж өгөх хэрэгтэй. Хаашаа зээл өгөх вэ гэдэг дээр. Миний бодлоор дотоодын санхүүгийн зах зээлийн тогтвортой байдал нэн тэргүүнийх. Түүний дараагийн шат нь гадны банкууд гэж хардаг. Аливаа зүйл чинь шатлалтайгаар явах ёстой биз дээ.
 
-Одоохондоо гадны банкуудыг оруулах цаг хугацаа нь биш гэж үзэж байна гэсэн үг үү?
 
-Мэдээж цаг хугацаа нь хэзээ болох вэ гэдэг асуудал хөндөгдөх байх. Нэгдүгээрт, Монгол Улсын Засгийн газрын тогтвортой байдал нэг номерт шийдэх ёстой асуудал. Үүнийгээ шийдэх ёстой. Дээрээс нь ямар нөхцөлд, яаж орж ирэх вэ гэдэг тооцоо судалгаа, үндэслэл, хууль эрх зүйгээ маш тодорхой болгох шаардлагатай. Тэгэхгүй гэнэтийн ашгийн татвар шиг нэг “юм” гаргаж ирснээ, жаахан ашиггүй юм шиг санагдахаар нь огт өөр зүйл хийгээд явбал гадны банкууд манайхыг сонирхохгүй шүү дээ.
 
Тийм болохоор энэ мэт сууриа маш сайн тавьсны дараа л гадны банкуудыг оруулж ирээсэй гэж боддог. Түүнээс биш яг төдийд оруулж ирэхэд тохиромжтой гэж хэлэх боломжгүй л дээ. Төр л эрхзүйн зохицуулалтаа маш сайн хийх хэрэгтэй. Тэгэхгүй бол гадны хөрөнгө оруулагчид Монголоос яаж явж, алга боллоо доо. Түүнтэй адилхан гадны банкууд гэнэт их хэмжээний валют оруулж ирчихээд, ашиггүйгээр буцаад гараад явбал яах билээ. Энэ мэт олон асуудал байгаа. 
 
-Зарим эдийн засагчид гадны банк зайлшгүй орж ирэх цаг болчихсон. Тэгэхгүй бол Монголын банкны эзэд хэтэрч байна гэж яриад байгаа шүү дээ?
 
-Аливаа зүйл хоёр талтай. Тийм болохоор би ийм байр суурь илэрхийлж байгаа эдийн засагчидтай санал нэг байгаа. Аливаа зүйлийн эерэг, сөрөг тал гэвэл аль алийг нь ярьж болно шүү дээ. Би оруулж ирэх ёсгүй гэсэн байр сууринаас хандахгүй байгаа. Оруулж ирэхдээ харин ямар нөхцөл бүрдүүлэх вэ гэдгээ л маш сайн анхаарах ёстой байх. Сэтгэлийн хөөрлөөр биш, ул суурьтай хандаасай. Ямар нэг эрсдэл үүсэхээр юм битгий хийгээсэй гэж хүсээд байгаа юм. Гадны банкууд орж ирвэл манай улсын банкны салбарын хөгжлийг дараагийн үе шатанд гаргах нь бол ойлгомжтой. Гэхдээ нийт системдээ аюул учруулахгүйгээр яаж үүнийг хийх вэ гэдэг л асуудал байна. 
 
-Банкны үйлчилгээний үнэ өртөг өдрөөс өдөрт нэмэгдээд л байна. Банкууд АТМ-аас мөнгө авах шимтгэлээ нэмж ч байх шиг. Энэ нь банкны салбар хэцүүдэж байна гэх бодлыг иргэдэд төрүүлээд байх шиг?
 
-Ерөөсөө л ашиг орлоготой л холбоотой зүйл. Банкуудын ашигт ажиллагаа саарч, зээлийн чанар муудаад байгаа. Энэ үед ашгаа юугаар нөхөх билээ. Үйлчилгээнийхээ шимтгэлээр л нөхнө. Банк бол хэт их ашиг олохгүй, ашиг нь тодорхой төвшинд байх ёстой. Гүйцэтгэх захирлууд хувь нийлүүлэгчдийнхээ өмнө хүлээсэн үүргийн дагуу ашгаа тодорхой төвшинд барьж байх ёстой болдог.
 
Хэрвээ зээлээс орж ирэх мөнгө хумигдаад байвал үйлчилгээний шимтгэлээ нэмэгдүүлж, ашгаа тодорхой төвшинд барихаас өөр яах билээ дээ. Нөгөө талаасаа тэр банкууд тогтвортой байхын тулд үйлчилгээний шимтгэлээ нэмж байгаа ч гэж тайлбарлаж болно. 
 
-Монголбанк бодлогынхоо хүүг нэмсний дараахан “Энэ бол дампуурах дөхсөн банкуудаа аварч байгаа арга хэмжээ” гэсэн утгатай нийтлэл гарсан байхыг уншсан. Энэ мэтээр эргэлзээ төрүүлэхээр мэдээлэл их байна л даа?
 
-Миний ойлгож байгаагаар тийм зүйл байхгүй. Бодлогын хүү нэмснээр арилжааны банкууд төв банкнаас үнэт цаасыг нь худалдаж авна. Эрсдэлтэй зээл олгохоо болиод, төв банкны үнэт цаасыг худалдаад авчихаж байгаа юм. Хөрөнгө нь эрсдэлгүй, тэгэхдээ 15 хувийн ашиг олно л гэсэн үг. Хэрвээ банк дампуурах дээрээ тулчихсан бол бодлогын хүү нэмэгдлээ гээд ямар ч нэмэр болохгүй.  
 
Төв банк бодлогын хүүгээ нэмлээ ч ямар хөрөнгөө гаргаж тэнд байршуулах юм, тийм биз дээ. Харин энэ шийдвэр магадгүй банкуудыг эрсдэлгүй, арай өндөр өгөөжтэйгээр мөнгөө байршуулж, ирээдүйд дампуурахаас нь урьчилсан сэргийлсэн гэж тайлбарлавал болох байх. 
 
-Ипотекийн зээлийг зогсоох ёстой гэсэн санал ч гарч эхэлсэн. Уг нь барилгын салбарыг дэмжих, иргэдийн ая тухтай амьдрах боломжийг хангах боломжийг хангаж байсан зээл шүү дээ. Энэ хөтөлбөр үргэлжилсэн нь дээр үү, танд ямар шийдэл харагдаж байна?
 
-Ипотекийн зээлийн төвлөрөл маш их байна. Эдийн засаг эргэлдэж байхын тулд үйлдвэрлэл, худалдаа, үйлчилгээний салбаруудаа дэмжсэн хөрөнгө оруулалт байх хэрэгтэй. Гэтэл энэ бүхэн зогсонго байдалд орчихсон. Нөгөө талаасаа эдгээр бизнес явж байгаа тохиолдолд иргэд худалдаж авах мөнгөтэй байх ёстой. Харин одоо бол хүмүүс бүх хэрэглээгээ хумьчихсан. Инфляци өсөхгүй байгаагийн шалтгааныг хүмүүс хэрэглээгээ илт багасгасантай холбоотой.
 
Цалингаа авлаа, мөнгөө орон сууцны зээлээ төлдөг. Өөр зүйл худалдаж авч идэж, ууж, өмсч зүүж, эдийн засгийг эргэлтэд оруулж, үнийн өсөлтийг бий болгох байтал тэр хөрөнгө ганцхан орон сууцны зээл рүү явчихаад байгаа юм. Энэ тохиолдолд эдийн засаг яаж өсөх вэ. Хүмүүсийн хөрөнгийг хааш нь чиглүүлэх вэ гэдэг урсгалыг зохицуулахын тулд ипотекийн зээлийг тодорхой хэмжээнд хязгаарлах хэрэгтэй л гэж боддог. Одоогоор төвлөрөл ихтэй нэлээд хэмжээгээр олгочихсон шүү дээ. Тиймээс нэмж олгох шаардлагагүй гэж бодож байна.
Сэдвүүд : #Ярилцлага  
ХОЛБООТОЙ МЭДЭЭ
"Химийн масс олимпиад"-д Орхон аймгийн ЕБС-ийн 2055 сурагч хамрагджээ
Химийн иж бүрэн кабинет байгуулж хүлээлгэн өглөө
Монгол Улс дэлхийн дижитал ба хиймэл оюуны өрсөлдөх чадварын үнэлгээгээр 70 орноос 67-рт эрэмбэлэгдлээ
ЮНЕСКО-ийн “Нүүдлийн соёл иргэншлийн түүх” цуврал боть бүтээх ажлын шинжээчдийн зөвлөлдөх уулзалт Улаанбаатар хотод болно
МЭДЭЭНИЙ СЭТГЭГДЭЛ

АНХААРУУЛГА:Уншигчдын бичсэн сэтгэгдэлд mminfo.mn хариуцлага хүлээхгүй болно. ХХЗХ-ны журмын дагуу зүй зохисгүй зарим үг, хэллэгийг хязгаарласан тул ТА сэтгэгдэл бичихдээ хууль зүйн болон ёс суртахууны хэм хэмжээг хүндэтгэнэ үү. Хэм хэмжээг зөрчсөн сэтгэгдлийг админ устгах эрхтэй. Сэтгэгдэлтэй холбоотой санал гомдлыг 99998796 утсаар хүлээн авна.

ШУУРХАЙ МЭДЭЭ
17 цагийн өмнө өмнө

Инженерийн хангамжийн байгууллагуудын өвөлжилтийн бэлтгэл, бэлэн байдлыг шалгалаа

17 цагийн өмнө өмнө

"Химийн масс олимпиад"-д Орхон аймгийн ЕБС-ийн 2055 сурагч хамрагджээ

18 цагийн өмнө өмнө

Төрийн өмчит компаниудын ногдол ашгийг иргэдэд хүртээх бодлого үр дүнгээ өгч эхэлж байна

18 цагийн өмнө өмнө

Н.Учрал: Говийн усны асуудлыг нэн тэргүүнд тавина

18 цагийн өмнө өмнө

Л.Оюун-Эрдэнэ: Манай могой Б.Энхбаяр “Бодь-110” гэхээр л хачин их цочдог хүн дээ

18 цагийн өмнө өмнө

З.Мэндсайхан: “Рио Тинто” групп ногдол ашгийг гурван үе шаттайгаар төвлөрүүлэхээ илэрхийлсэн

18 цагийн өмнө өмнө

Үс засуулбал бие эрхтний хүч сайжирна

18 цагийн өмнө өмнө

Их цас орно, өдөртөө 1-3 хэм дулаан байна

1 өдрийн өмнө өмнө

NBA-ын 3 дахь долоо хоногийн шилдэг тоглогчдын бичлэг (2026-27)

1 өдрийн өмнө өмнө

NBA-ын 3 дахь долоо хоногийн шилдэг тохолтын бичлэг (2026-27)

1 өдрийн өмнө өмнө

Хөөрөг 20, даалин 10 гэх мэтийн хохирогч иргэд тогтоогдоогүй байна

1 өдрийн өмнө өмнө

Согтуугаар тээврийн хэрэгсэл жолоодсон 64 зөрчил бүртгэгдлээ

1 өдрийн өмнө өмнө

Хүүхдийн биед тохирсон ширээ, сандлын хөрөнгө оруулалтыг ирэх оны төсөвт тусгая

1 өдрийн өмнө өмнө

Их Засаг ба Хууль засаглахуй: “Их Засаг” бол ганц бичиг баримт биш, Үндсэн хуулийн цогц юм

1 өдрийн өмнө өмнө

Н.Учрал: Оюу Толгойн ногдол ашгийг иргэдийн дансанд шилжүүлэх эсэх асуудал дээр Засгийн газар хуулиа л барина

1 өдрийн өмнө өмнө

Хүннү эйр – Монгол Улсыг Дэлхийтэй холбосон 15 жил

1 өдрийн өмнө өмнө

Химийн иж бүрэн кабинет байгуулж хүлээлгэн өглөө

1 өдрийн өмнө өмнө

Хүннү хотын дэд бүтцийн бүтээн байгуулалтууд үргэлжилж байна

1 өдрийн өмнө өмнө

Монгол Улс дэлхийн дижитал ба хиймэл оюуны өрсөлдөх чадварын үнэлгээгээр 70 орноос 67-рт эрэмбэлэгдлээ

1 өдрийн өмнө өмнө

“Comeup 2026” олон улсын арга хэмжээнд Монгол Улсыг төлөөлөн оролцох шилдэг гурван стартап тодорлоо

1 өдрийн өмнө өмнө

Үс засуулбал эд мал баялаг төгөлдөр болно

1 өдрийн өмнө өмнө

Цас орохгүй, өдөртөө 6-8 хэм дулаан байна

2 өдрийн өмнө өмнө

“Шинэ цагийн малчин" аяныг үндэсний хэмжээнд өрнүүлэх арга хэмжээний төлөвлөгөөг баталлаа

2 өдрийн өмнө өмнө

Г.Тэмүүлэн: Шүгэл үлээгчийг хамгаалах тогтолцоог бүрдүүлж, амь нас, эрүүл мэндэд халдсан, эсхүл халдах эрсдэл үүссэн бол нэн даруй хамгаалалтад авна

2 өдрийн өмнө өмнө

Гэрч, хохирогчийг хамгаалах тухай хуулийн төслийг УИХ-д өргөн мэдүүлнэ

2 өдрийн өмнө өмнө

“Оюу толгой” ХХК 2027 оноос ногдол ашиг олгоно гэдгээ захидлаар мэдэгдлээ

2 өдрийн өмнө өмнө

Дулаан гараашийг татвараас чөлөөлөх хуулийн төслийг засгийн газар дэмжлээ

2 өдрийн өмнө өмнө

Ерөнхий сайд Өмнөговь аймгийн удирдлагуудад хуулийн хэрэгжилт хангаж ажиллахыг анхааруулав

2 өдрийн өмнө өмнө

Хүннү эйр компанийн хамт олонд 15 жилийн ойн баярын мэнд хүргэе

2 өдрийн өмнө өмнө

“Чингис хаан” тэргүүн зэргийн одонг Шинжлэх ухааны академид хүртээлээ

САНАЛ БОЛГОХ
2026-11-07 өмнө

Чингис хааны төрт ёсны уламжлалыг мөнхжүүлэх тогтоолын төслийг баталлаа

2026-11-07 өмнө

"The MongolZ" баг хагас шигшээн тоглолтоо өнөөдөр "NaVi" багтай хийнэ

2026-11-07 өмнө

Архангай аймгийн Төвшрүүлэх суманд газар хөдөллөө

2026-11-07 өмнө

Дөрвөн ногоон мэнгэтэй хөхөгчин тахиа өдөр

2026-11-07 өмнө

Цас орохгүй, өдөртөө 3-5 хэм хүйтэн байна

2026-11-08 өмнө

Нийслэлийн МАН-ын хорооны даргаар Б.Пүрэвдагвыг томиллоо

2026-11-08 өмнө

Сурагчдын II улирлын хичээл маргааш эхэлнэ

2026-11-08 өмнө

Замын-Үүдэд ачааны цахилгаан автомашинд зориулсан гарц байгуулна

2026-11-08 өмнө

"The MongolZ" баг өнөөдөр "IEM Beijing 2026" тэмцээний аваргын төлөө "MOUZ" багтай өрсөлдөнө

2026-11-08 өмнө

Их төлөв цэлмэг, өдөртөө 0-2 хэм дулаан байна

2026-11-08 өмнө

Гурван хөх мэнгэтэй улаан нохой өдөр

2 өдрийн өмнө өмнө

“Чингис хаан” тэргүүн зэргийн одонг Шинжлэх ухааны академид хүртээлээ

2026-11-09 өмнө

“Сайншанд” агаарын навигацийн төвийг ашиглалтад оруулахыг үүрэг болголоо

2026-11-09 өмнө

Ерөнхийлөгч У.Хүрэлсүх үүрэг өгч, Ерөнхий сайд орон нутагт ажиллав

2 өдрийн өмнө өмнө

Есөн улаан мэнгэтэй шарагчин үхэр өдөр

2 өдрийн өмнө өмнө

Өдөртөө 7-9 хэм дулаан байна

2026-11-09 өмнө

"The Mongolz" баг "IEM Beijing 2026" тэмцээний 2-р байрт орлоо

2026-11-09 өмнө

“Ерөнхий сайдаас шууд асуу” уулзалт дорноговийн сайншанд суманд боллоо

2026-11-10 өмнө

Монголын бахархлаар халхавч хийсэн 1XBET

2026-11-09 өмнө

Хоёр хар мэнгэтэй улаагчин гахай өдөр

2026-11-09 өмнө

Л.Оюун-Эрдэнийн үед АТГ-ын мөрдөгчийн магадгүй “хууль зөрчин” гаргуулсан татварын байцаагчдын дүгнэлт бусдыг яллах баримт болжээ

2026-11-09 өмнө

С.Амарсайхан: Иргэдээ даапаалж, төрийн тэргүүнээрээ даажигнасан засгийн газар

2026-11-09 өмнө

Цас орохгүй, өдөртөө 2-4 хэм дулаан байна

2026-11-10 өмнө

С.Бямбацогт: Төрийн хүч эрх мэдэлд бус, ард түмнийхээ итгэлд оршдог

2026-11-10 өмнө

Шинэ гарди М.Лхагвагэрэл “Чингис хаан” цом гардлаа

2026-11-10 өмнө

С.Нарангэрэл: Чингис хааны Их Засгийн амин сүнс нь ёс суртахуун гэсэн дүгнэлтэд хүрсэн

2026-11-10 өмнө

Нийслэл хотын албан татварыг 50 хувиар бууруулах тогтоолын төслийг баталлаа

2026-11-09 өмнө

“Монгол бахархлын өдөр”-ийг хэрхэн тэмдэглэх вэ?

2 өдрийн өмнө өмнө

“Оюу толгой” ХХК 2027 оноос ногдол ашиг олгоно гэдгээ захидлаар мэдэгдлээ

2026-11-10 өмнө

Тэгш, сондгойгоор замын хөдөлгөөнд оролцсон өдрүүдийн зам ашигласны төлбөрөөс чөлөөлнө

Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих Дээшээ буцах


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.