• Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


​Гурвалсан тогтолцооноос МИК гарвал ипотекийн зээл зогсоно
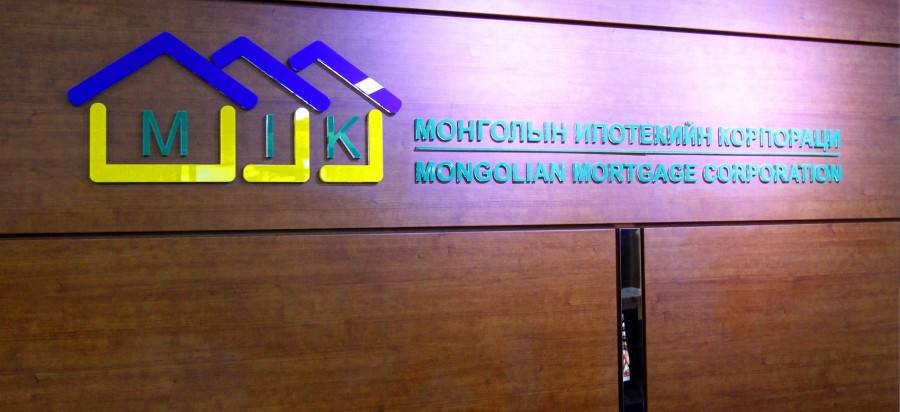
Сүүлийн үед “МИК мангас байжээ” гэх мессэж хүчтэй явж байна. Хэн, хаанаас, ямар зорилгоор гэдэг бараг тодорхой. Уг нь цаад “бай” нь өөр юм байна лээ. Харин МИК зүгээр л хавчуулагдчихаад байгаа бололтой. Хамгийн харамсалтай нь “Нуухыг нь авах гээд нүдийг нь сохлов” гэдгийг үлгэр МИК-ийн асуудал буучихаж мэдэхээр болжээ.

Ер нь Монголын төр МИК-ийг яагаад байгуулсан юм бэ. Энэ маш чухал. Яасан бэ гэхээр, МИК байгуулагдахаас өмнө банк, иргэн хоёр хоорондоо харилцаж зээл хуйны асуудал ярьдаг байсан. Ийм бүтэцтэй байх үед банк богино хугацааны эх үүсвэртэй учир иргэдэд 20-30 жилийн урт хугацаатай зээл олгох боломжгүй байв. Банк нь богино хугацаагаар зээл олгох, иргэн урт хугацаагаар зээл авах гэсэн ашгийн зөрчил, цаг хугацааны зөрүүтэй байсан гэсэн үг. Нэг үгээр хэлбэл, банк нэг жилийн эргэн төлөлттэй зээлийн эх үүсвэртэй бол иргэнд нэг жилийн хугацаа л өгнө. Харин иргэний хүсч байсан ипотекийн зээлийн эргэн төлөх хугацаа урт, 20-30 жил байгаад байдаг. Тэгэхээр банк үүнийг хэрэгжүүлэх боломжгүй. Үүнээс гадна бас нэг гацаа байлаа. Арилжааны банкны өөрийнх нь эх үүсвэрийн өртөг өндөр байдаг.

Тиймээс МИК байгуулагдах хүртэл арилжааны банкууд өөрийн эх үүсвэрээр ипотекийн зээл гаргаж чаддаггүй байв. Энэ бүхэн яаж хэрэгжсэн гэхээр, Засгийн газар 2004 онд 40 мянган айлын орон сууцыг барьж ашиглалтад орууллаа. Гэвч орон сууцнуудаа иргэдэд яаж худалдаалах вэ гэдэг дээр асуудал үүсчээ. Гэтэл арилжааны банкууд ипотекийн зээл олгодоггүй байв. Ямартаа ч Азийн хөгжлийн банк 15 сая ам.долларын зээл олгосноор эх үүсвэр шийдэгдсэн байгаа юм. Тиймээс арилжааны банкууд ч ипотекийн зээлтэй холбоотой дүрэм журам гаргаж, зээлийг судалж эхэлжээ. Гэхдээ Монгол Улсад ипотекийн зээлийн тогтолцоо тогтвортой үргэлжлэхэд ямар бүтэц байх вэ гэдгийг судлахаар олон улсын банк санхүүгийн байгууллагад хандсан байна. Үүний дагуу АНУ-ын Олон улсын хөгжлийн агентлаг (USAID)-ийн эдийн засгийн бодлогыг сэргээх төслийн хүрээний судалгаагаар гарсан зөвлөмж ирсэн байгаа юм. Түүнд нь “Танай банк, санхүүгийн системд орон сууц санхүүжилтийн компаниийн орон зай хоосон байна. Тэр компаниараа арилжааны банкуудын зээлийг худалдаж аваад түүгээрээ үнэт цаас гаргаад санхүүжилт гаргах нь зөв. Энэ бүтцийг бий болгож байж ипотекийн зээлийг гаргах танай нөхцөл бүрдэнэ” гэжээ. Чухамдаа энэ зөвлөмжийн хүрээнд Монголбанк болон тухайн үеийн 10 арилжааны банк нийлээд Монголын Ипотекийн корпораци /МИК/-ийг байгуулжээ. Тэр бол 2006 оны аравдугаар сар. Ингээд иргэдийг орон сууцжуулах зорилго бүхий ипотекийн зээл гэдэг асуудал үндсэндээ МИК-иас хамааралтай болж эхэлсэн байгаа юм. Тиймээс МИК нь бараг 5-6 жилийн хугацаанд орон сууцны санхүүжилтийн эх үүсвэрийг бий болгоход төвлөрч ажилласан байна. Нэлээд ажил болсны эцэст хөрөнгөөр баталгаажсан үнэт цаасны тухай хуулиар суурийг нь бүрдүүлж чаджээ. Энэ хуулийг 2010 онд УИХ-аар хэлэлцэж баталсан. 2011 оны нэгдүгээр сарын 1-нээс хэрэгжиж эхэлсэн. Гэхдээ хөтөлбөр хэрэгжиж чадахгүй байв. Тиймээс манай байгуулсан ипотекийн зээлийн тогтолцоотой төстэй Малайзын компанид ажиллаж байсан экспертүүдийг урьж ажиллуулжээ. Тэгж туршлага судалсны дараа хөтөлбөрийг хэрэгжүүлэх суурь тавигдсан байна.

МИК өнгөрсөн хугацаанд ажилласнаар ипотекийн зээлийн хүү анх найман хувь байсныг хоёр жилийн өмнө зургаан хувь болгожээ. Энэ нь зээлийн нөхцөл сайжирсантай холбоотой гэж тус байгууллагынхан үзжээ. Мөн орон сууцны хүртээмжийг нэмэгдүүлж, хүн бүрд хүргэх нь энэ хөтөлбөрийн зорилго учраас “Өр, орлогын харьцаа 45 хувиас ихгүй байх ёстой” гэдэг шаардлага тавьдаг нь иргэнийг эдийн засгийн дарамтаас чөлөөлж, хамгаалж байгаа хэрэг болсон байгаа юм. Харин зээлийн хүүгийн эргэн төлөлтийг 20 жил гэж томьёолсон нь орон сууцны өртөг өндөртэй холбогддог. Гэхдээ иргэнээс бага хэмжээний мөнгө гаргахын тулд 30 жил болгож өөрчилжээ. Үүнийг иргэдийг орон сууцтай болгох том боломж гэж тооцсон байгаа юм.

Сүүлд зарим талаас МИК-ийг өмчлөлийн, санхүүгийн асуудалтай гэх юм ярьж байна. Учир утга нь өөр аж. МИК-ийг анх үүсгэн байгуулахад Монголбанк дөрвөн хувь, бусад арилжааны банкууд 9.6 хувийг эзэмшихээр заасан. Ижил гараанаас эхэлсэн хэрэг л дээ. Тухайн үед дүрмийн санд нь ердөө 11 сая төгрөг байжээ. Үүнийгээ нэмэх талаар яригдаж, тодорхой алхмууд хийгдэж, хэрэгжих явцад хувьцаа эзэмшиж байсан байгууллагуудын одоогийн хувь эзэмшил өөрчлөгджээ. Улмаар 2015 онд МИК-ийг олон нийтийн компани болгох шийдвэр гарчээ. Тэр дагуу хувьцаа нь Хөрөнгийн бирж дээр нээлттэй зарагдаж эхэлсэн байна. Өөрөөр хэлбэл, ингэж МИК-ийн санхүүгийн тайлан нийтэд ил компани болсон гэсэн үг. Тухайн үед зарласан хувьцааны 15 хувийг хөрөнгийн биржээр дамжуулж борлуулжээ. Тэгэхэд Хөгжлийн банк МИК-ийн тодорхой хэмжээний хувьцааг авсан байгаа юм. Өнөөдөр МИК-ийн хамгийн том хувьцаа эзэмшигч нь Хөгжлийн банк болжээ. Тус банк Төрийн банктай нийлээд 17.8 хувийг эзэлдэг байгаа юм. Бусдыг нь хувийн хэвшлийн аж ахуйн нэгж, иргэд эзэмшдэг байна. Харин МИК ОССК компани МИК-ийн охин компани учраас 100 хувь хувийн компанид тооцогддог байна.Дээрээс нь МИК, МИК ОССК хоёр компанийн үйл ажиллагаа нь тусдаа явдаг аж.

Анх ипотекийн зээлийн хөтөлбөр эхэлснээс хойш 2013 он хүртэл эх үүсвэрийг нь Монголбанк гаргажээ. Монголбанк арилжааны банкуудад нэг жилийн хугацаатай зээл олгоод арилжааны банкууд энэ зээлийг нь 20 жилийн хугацаатайгаар иргэдэд өгдөг байжээ. Харин 2017 оноос хойш МИК-ийн үүсгэн байгуулсан тусгай зориулалттай компанийн гаргасан бондын эргэн төлбөрийг Монголбанк хурааж аваад эх үүсвэрээ буцаагаад арилжааны банкуудад олгож эхэлсэн байна. Өөрөөр хэлбэл, орон сууцны санхүүжилтийн тогтолцоог системчилж харвал Монголбанк эх үүсвэрийг нь гаргасан. Арилжааны банкууд цааш нь зээл олгосон. Энэ зээлийг МИК худалдаж аваад ипотекийн зээлээр баталгаажсан бонд буюу үнэт цаас болгож хувиргасан. Түүнийг нь хөрөнгө оруулагч буюу Монголбанк, арилжааны банкууд авдаг. Эцэст нь банкаар дамжаад иргэдэд зээл болон очдог юм байна. Энэ утгаараа, ипотекийн зээлийн хөтөлбөрийн эх үүсвэр тогтвортой үргэлжлэх нөхцөлийг бүрдүүлж байгаа байгууллагуудын нэг нь МИК болоод байгаа юм.

Товчхондоо, Азийн хөгжлийн банкнаас Монголын иргэдэд ипотекийн зээл болгож олгох 15 сая ам.долларыг банкуудад хуваарилсан. Тэгж анх ипотекийн зээл эхэлсэн түүхийг дээр дурдав. Улмаар орон сууц санхүүжилтийн тогтолцоо гарч ирснээр хоёрдогч зах зээл гэж нэрлээд байгаа үнэт цаасны компани арилжааны банкнуудын зээлийг худалдаж авч эхэлсэн. Зээлийг худалдаж авснаар дахин зээл олгох орон зай үүсч байгаа хэрэг. Бондоор дамжуулж арилжааны банкуудад зээл олгох эх үүсвэрийг бүрдүүлжээ. 2019 онд олон улсын зах зээлээс Засгийн газрын баталгаагүйгээр 300 сая ам.доллар босгосон. Энэ эх үүсвэр нь ипотекийн зээл гарах нөхцөлийг бүрдүүлж буй аж.

Ерөөс энэ тогтолцоонд байгаа аль нэг байгууллага байхгүй болчихвол ипотекийн зээл олгох хөтөлбөр цааш үргэлжилж чадахгүй. Хэрэв МИК байхгүй бол үнэт цаас болгодог тогтолцоогүй болно. Тэгээд зургаан хувийн зээл олгох боломжгүй болно. Учир нь орон сууцны санхүүжилтийн компани зээлийг нь худалдан авдаг. Тэгж байж арилжааны банкууд зах зээлийн өртгөөс доогуур зургаан хувийн зээл олгож байгаа юм. Товчоор хэлэхэд, МИК бол банк иргэн хоёрыг холбодог. Энгийнээр гүүр нь аж. Зарим “тал”-ын адлаад байгаа МИК дээр ипотекийн зээл тогтдог гэсэн үг л дээ. Тэгэхээр энэхүү гурвалсан тогтолцооноос МИК-ийг гаргавал ипотекийн зээл зогсоно.

Одоогийн мөрдөж байгаа хуулиар хоёрдогч зах зээл дээр ажиллах МИК шиг компани байгуулаад ажиллах боломж нээлттэй. Байгаагаа татан буулгаж биш. Харин дээр нь нэмээд шинийг байгуулаад улам өргөжүүлээд хөгжүүлээд явбал урагшилна.

    ХУВААЛЦАХ ЖИРГЭХ


МЭДЭЭНИЙ СЭТГЭГДЭЛ
ХОЛБООТОЙ МЭДЭЭ
Монголын бахархлаар халхавч хийсэн 1XBET
Л.Оюун-Эрдэнийн үед АТГ-ын мөрдөгчийн магадгүй “хууль зөрчин” гаргуулсан татварын байцаагчдын дүгнэлт бусдыг яллах баримт болжээ
“Монгол бахархлын өдөр”-ийг хэрхэн тэмдэглэх вэ?
Сэтгүүл зүйн салбар: Чиг хандлага, гарц, шийдэл


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.
Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


  • Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


​Гурвалсан тогтолцооноос МИК гарвал ипотекийн зээл зогсоно

Сүүлийн үед “МИК мангас байжээ” гэх мессэж хүчтэй явж байна. Хэн, хаанаас, ямар зорилгоор гэдэг бараг тодорхой. Уг нь цаад “бай” нь өөр юм байна лээ. Харин МИК зүгээр л хавчуулагдчихаад байгаа бололтой. Хамгийн харамсалтай нь “Нуухыг нь авах гээд нүдийг нь сохлов” гэдгийг үлгэр МИК-ийн асуудал буучихаж мэдэхээр болжээ.

Ер нь Монголын төр МИК-ийг яагаад байгуулсан юм бэ. Энэ маш чухал. Яасан бэ гэхээр, МИК байгуулагдахаас өмнө банк, иргэн хоёр хоорондоо харилцаж зээл хуйны асуудал ярьдаг байсан. Ийм бүтэцтэй байх үед банк богино хугацааны эх үүсвэртэй учир иргэдэд 20-30 жилийн урт хугацаатай зээл олгох боломжгүй байв. Банк нь богино хугацаагаар зээл олгох, иргэн урт хугацаагаар зээл авах гэсэн ашгийн зөрчил, цаг хугацааны зөрүүтэй байсан гэсэн үг. Нэг үгээр хэлбэл, банк нэг жилийн эргэн төлөлттэй зээлийн эх үүсвэртэй бол иргэнд нэг жилийн хугацаа л өгнө. Харин иргэний хүсч байсан ипотекийн зээлийн эргэн төлөх хугацаа урт, 20-30 жил байгаад байдаг. Тэгэхээр банк үүнийг хэрэгжүүлэх боломжгүй. Үүнээс гадна бас нэг гацаа байлаа. Арилжааны банкны өөрийнх нь эх үүсвэрийн өртөг өндөр байдаг.

Тиймээс МИК байгуулагдах хүртэл арилжааны банкууд өөрийн эх үүсвэрээр ипотекийн зээл гаргаж чаддаггүй байв. Энэ бүхэн яаж хэрэгжсэн гэхээр, Засгийн газар 2004 онд 40 мянган айлын орон сууцыг барьж ашиглалтад орууллаа. Гэвч орон сууцнуудаа иргэдэд яаж худалдаалах вэ гэдэг дээр асуудал үүсчээ. Гэтэл арилжааны банкууд ипотекийн зээл олгодоггүй байв. Ямартаа ч Азийн хөгжлийн банк 15 сая ам.долларын зээл олгосноор эх үүсвэр шийдэгдсэн байгаа юм. Тиймээс арилжааны банкууд ч ипотекийн зээлтэй холбоотой дүрэм журам гаргаж, зээлийг судалж эхэлжээ. Гэхдээ Монгол Улсад ипотекийн зээлийн тогтолцоо тогтвортой үргэлжлэхэд ямар бүтэц байх вэ гэдгийг судлахаар олон улсын банк санхүүгийн байгууллагад хандсан байна. Үүний дагуу АНУ-ын Олон улсын хөгжлийн агентлаг (USAID)-ийн эдийн засгийн бодлогыг сэргээх төслийн хүрээний судалгаагаар гарсан зөвлөмж ирсэн байгаа юм. Түүнд нь “Танай банк, санхүүгийн системд орон сууц санхүүжилтийн компаниийн орон зай хоосон байна. Тэр компаниараа арилжааны банкуудын зээлийг худалдаж аваад түүгээрээ үнэт цаас гаргаад санхүүжилт гаргах нь зөв. Энэ бүтцийг бий болгож байж ипотекийн зээлийг гаргах танай нөхцөл бүрдэнэ” гэжээ. Чухамдаа энэ зөвлөмжийн хүрээнд Монголбанк болон тухайн үеийн 10 арилжааны банк нийлээд Монголын Ипотекийн корпораци /МИК/-ийг байгуулжээ. Тэр бол 2006 оны аравдугаар сар. Ингээд иргэдийг орон сууцжуулах зорилго бүхий ипотекийн зээл гэдэг асуудал үндсэндээ МИК-иас хамааралтай болж эхэлсэн байгаа юм. Тиймээс МИК нь бараг 5-6 жилийн хугацаанд орон сууцны санхүүжилтийн эх үүсвэрийг бий болгоход төвлөрч ажилласан байна. Нэлээд ажил болсны эцэст хөрөнгөөр баталгаажсан үнэт цаасны тухай хуулиар суурийг нь бүрдүүлж чаджээ. Энэ хуулийг 2010 онд УИХ-аар хэлэлцэж баталсан. 2011 оны нэгдүгээр сарын 1-нээс хэрэгжиж эхэлсэн. Гэхдээ хөтөлбөр хэрэгжиж чадахгүй байв. Тиймээс манай байгуулсан ипотекийн зээлийн тогтолцоотой төстэй Малайзын компанид ажиллаж байсан экспертүүдийг урьж ажиллуулжээ. Тэгж туршлага судалсны дараа хөтөлбөрийг хэрэгжүүлэх суурь тавигдсан байна.

МИК өнгөрсөн хугацаанд ажилласнаар ипотекийн зээлийн хүү анх найман хувь байсныг хоёр жилийн өмнө зургаан хувь болгожээ. Энэ нь зээлийн нөхцөл сайжирсантай холбоотой гэж тус байгууллагынхан үзжээ. Мөн орон сууцны хүртээмжийг нэмэгдүүлж, хүн бүрд хүргэх нь энэ хөтөлбөрийн зорилго учраас “Өр, орлогын харьцаа 45 хувиас ихгүй байх ёстой” гэдэг шаардлага тавьдаг нь иргэнийг эдийн засгийн дарамтаас чөлөөлж, хамгаалж байгаа хэрэг болсон байгаа юм. Харин зээлийн хүүгийн эргэн төлөлтийг 20 жил гэж томьёолсон нь орон сууцны өртөг өндөртэй холбогддог. Гэхдээ иргэнээс бага хэмжээний мөнгө гаргахын тулд 30 жил болгож өөрчилжээ. Үүнийг иргэдийг орон сууцтай болгох том боломж гэж тооцсон байгаа юм.

Сүүлд зарим талаас МИК-ийг өмчлөлийн, санхүүгийн асуудалтай гэх юм ярьж байна. Учир утга нь өөр аж. МИК-ийг анх үүсгэн байгуулахад Монголбанк дөрвөн хувь, бусад арилжааны банкууд 9.6 хувийг эзэмшихээр заасан. Ижил гараанаас эхэлсэн хэрэг л дээ. Тухайн үед дүрмийн санд нь ердөө 11 сая төгрөг байжээ. Үүнийгээ нэмэх талаар яригдаж, тодорхой алхмууд хийгдэж, хэрэгжих явцад хувьцаа эзэмшиж байсан байгууллагуудын одоогийн хувь эзэмшил өөрчлөгджээ. Улмаар 2015 онд МИК-ийг олон нийтийн компани болгох шийдвэр гарчээ. Тэр дагуу хувьцаа нь Хөрөнгийн бирж дээр нээлттэй зарагдаж эхэлсэн байна. Өөрөөр хэлбэл, ингэж МИК-ийн санхүүгийн тайлан нийтэд ил компани болсон гэсэн үг. Тухайн үед зарласан хувьцааны 15 хувийг хөрөнгийн биржээр дамжуулж борлуулжээ. Тэгэхэд Хөгжлийн банк МИК-ийн тодорхой хэмжээний хувьцааг авсан байгаа юм. Өнөөдөр МИК-ийн хамгийн том хувьцаа эзэмшигч нь Хөгжлийн банк болжээ. Тус банк Төрийн банктай нийлээд 17.8 хувийг эзэлдэг байгаа юм. Бусдыг нь хувийн хэвшлийн аж ахуйн нэгж, иргэд эзэмшдэг байна. Харин МИК ОССК компани МИК-ийн охин компани учраас 100 хувь хувийн компанид тооцогддог байна.Дээрээс нь МИК, МИК ОССК хоёр компанийн үйл ажиллагаа нь тусдаа явдаг аж.

Анх ипотекийн зээлийн хөтөлбөр эхэлснээс хойш 2013 он хүртэл эх үүсвэрийг нь Монголбанк гаргажээ. Монголбанк арилжааны банкуудад нэг жилийн хугацаатай зээл олгоод арилжааны банкууд энэ зээлийг нь 20 жилийн хугацаатайгаар иргэдэд өгдөг байжээ. Харин 2017 оноос хойш МИК-ийн үүсгэн байгуулсан тусгай зориулалттай компанийн гаргасан бондын эргэн төлбөрийг Монголбанк хурааж аваад эх үүсвэрээ буцаагаад арилжааны банкуудад олгож эхэлсэн байна. Өөрөөр хэлбэл, орон сууцны санхүүжилтийн тогтолцоог системчилж харвал Монголбанк эх үүсвэрийг нь гаргасан. Арилжааны банкууд цааш нь зээл олгосон. Энэ зээлийг МИК худалдаж аваад ипотекийн зээлээр баталгаажсан бонд буюу үнэт цаас болгож хувиргасан. Түүнийг нь хөрөнгө оруулагч буюу Монголбанк, арилжааны банкууд авдаг. Эцэст нь банкаар дамжаад иргэдэд зээл болон очдог юм байна. Энэ утгаараа, ипотекийн зээлийн хөтөлбөрийн эх үүсвэр тогтвортой үргэлжлэх нөхцөлийг бүрдүүлж байгаа байгууллагуудын нэг нь МИК болоод байгаа юм.

Товчхондоо, Азийн хөгжлийн банкнаас Монголын иргэдэд ипотекийн зээл болгож олгох 15 сая ам.долларыг банкуудад хуваарилсан. Тэгж анх ипотекийн зээл эхэлсэн түүхийг дээр дурдав. Улмаар орон сууц санхүүжилтийн тогтолцоо гарч ирснээр хоёрдогч зах зээл гэж нэрлээд байгаа үнэт цаасны компани арилжааны банкнуудын зээлийг худалдаж авч эхэлсэн. Зээлийг худалдаж авснаар дахин зээл олгох орон зай үүсч байгаа хэрэг. Бондоор дамжуулж арилжааны банкуудад зээл олгох эх үүсвэрийг бүрдүүлжээ. 2019 онд олон улсын зах зээлээс Засгийн газрын баталгаагүйгээр 300 сая ам.доллар босгосон. Энэ эх үүсвэр нь ипотекийн зээл гарах нөхцөлийг бүрдүүлж буй аж.

Ерөөс энэ тогтолцоонд байгаа аль нэг байгууллага байхгүй болчихвол ипотекийн зээл олгох хөтөлбөр цааш үргэлжилж чадахгүй. Хэрэв МИК байхгүй бол үнэт цаас болгодог тогтолцоогүй болно. Тэгээд зургаан хувийн зээл олгох боломжгүй болно. Учир нь орон сууцны санхүүжилтийн компани зээлийг нь худалдан авдаг. Тэгж байж арилжааны банкууд зах зээлийн өртгөөс доогуур зургаан хувийн зээл олгож байгаа юм. Товчоор хэлэхэд, МИК бол банк иргэн хоёрыг холбодог. Энгийнээр гүүр нь аж. Зарим “тал”-ын адлаад байгаа МИК дээр ипотекийн зээл тогтдог гэсэн үг л дээ. Тэгэхээр энэхүү гурвалсан тогтолцооноос МИК-ийг гаргавал ипотекийн зээл зогсоно.

Одоогийн мөрдөж байгаа хуулиар хоёрдогч зах зээл дээр ажиллах МИК шиг компани байгуулаад ажиллах боломж нээлттэй. Байгаагаа татан буулгаж биш. Харин дээр нь нэмээд шинийг байгуулаад улам өргөжүүлээд хөгжүүлээд явбал урагшилна.


МЭДЭЭНИЙ СЭТГЭГДЭЛ


Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих

Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


Эхлэл Улс төр Эдийн засаг Үзэл бодол Спорт Нийгэм Дэлхий Энтертайнмэнт Зурхай
  • Нийтлэл
  • •
  • Ярилцлага
  • •
  • Сурвалжлага
  • •
  • Азийн АШТ
  • •
  • Фото мэдээ
  • •
  • Оддын амьдрал
БҮХ СЭДЭВ
  • •Засгийн газар
  • •Чуулган
  • •Ерөнхийлөгч
  • •Сэрэмжлүүлэг
  • •Байнгын хороо
  • •Уул уурхай
  • •Степпе Арена
  • •Бөхийн төрлүүд
  • •Халуун сэдэв
  • •Видео мэдээ
  • •Яам, Агентлаг
  • •Эрүүл мэнд
  • •Гэмт хэрэг
ХУРААХ
Уг нь С.Энхболдын зөв!
“Мод тариад орхих бус, ургуулах...

​Гурвалсан тогтолцооноос МИК гарвал ипотекийн зээл зогсоно

Kuzmo 2022-05-18
    ХУВААЛЦАХ ЖИРГЭХ
​Гурвалсан тогтолцооноос МИК гарвал ипотекийн зээл зогсоно

Сүүлийн үед “МИК мангас байжээ” гэх мессэж хүчтэй явж байна. Хэн, хаанаас, ямар зорилгоор гэдэг бараг тодорхой. Уг нь цаад “бай” нь өөр юм байна лээ. Харин МИК зүгээр л хавчуулагдчихаад байгаа бололтой. Хамгийн харамсалтай нь “Нуухыг нь авах гээд нүдийг нь сохлов” гэдгийг үлгэр МИК-ийн асуудал буучихаж мэдэхээр болжээ.

Ер нь Монголын төр МИК-ийг яагаад байгуулсан юм бэ. Энэ маш чухал. Яасан бэ гэхээр, МИК байгуулагдахаас өмнө банк, иргэн хоёр хоорондоо харилцаж зээл хуйны асуудал ярьдаг байсан. Ийм бүтэцтэй байх үед банк богино хугацааны эх үүсвэртэй учир иргэдэд 20-30 жилийн урт хугацаатай зээл олгох боломжгүй байв. Банк нь богино хугацаагаар зээл олгох, иргэн урт хугацаагаар зээл авах гэсэн ашгийн зөрчил, цаг хугацааны зөрүүтэй байсан гэсэн үг. Нэг үгээр хэлбэл, банк нэг жилийн эргэн төлөлттэй зээлийн эх үүсвэртэй бол иргэнд нэг жилийн хугацаа л өгнө. Харин иргэний хүсч байсан ипотекийн зээлийн эргэн төлөх хугацаа урт, 20-30 жил байгаад байдаг. Тэгэхээр банк үүнийг хэрэгжүүлэх боломжгүй. Үүнээс гадна бас нэг гацаа байлаа. Арилжааны банкны өөрийнх нь эх үүсвэрийн өртөг өндөр байдаг.

Тиймээс МИК байгуулагдах хүртэл арилжааны банкууд өөрийн эх үүсвэрээр ипотекийн зээл гаргаж чаддаггүй байв. Энэ бүхэн яаж хэрэгжсэн гэхээр, Засгийн газар 2004 онд 40 мянган айлын орон сууцыг барьж ашиглалтад орууллаа. Гэвч орон сууцнуудаа иргэдэд яаж худалдаалах вэ гэдэг дээр асуудал үүсчээ. Гэтэл арилжааны банкууд ипотекийн зээл олгодоггүй байв. Ямартаа ч Азийн хөгжлийн банк 15 сая ам.долларын зээл олгосноор эх үүсвэр шийдэгдсэн байгаа юм. Тиймээс арилжааны банкууд ч ипотекийн зээлтэй холбоотой дүрэм журам гаргаж, зээлийг судалж эхэлжээ. Гэхдээ Монгол Улсад ипотекийн зээлийн тогтолцоо тогтвортой үргэлжлэхэд ямар бүтэц байх вэ гэдгийг судлахаар олон улсын банк санхүүгийн байгууллагад хандсан байна. Үүний дагуу АНУ-ын Олон улсын хөгжлийн агентлаг (USAID)-ийн эдийн засгийн бодлогыг сэргээх төслийн хүрээний судалгаагаар гарсан зөвлөмж ирсэн байгаа юм. Түүнд нь “Танай банк, санхүүгийн системд орон сууц санхүүжилтийн компаниийн орон зай хоосон байна. Тэр компаниараа арилжааны банкуудын зээлийг худалдаж аваад түүгээрээ үнэт цаас гаргаад санхүүжилт гаргах нь зөв. Энэ бүтцийг бий болгож байж ипотекийн зээлийг гаргах танай нөхцөл бүрдэнэ” гэжээ. Чухамдаа энэ зөвлөмжийн хүрээнд Монголбанк болон тухайн үеийн 10 арилжааны банк нийлээд Монголын Ипотекийн корпораци /МИК/-ийг байгуулжээ. Тэр бол 2006 оны аравдугаар сар. Ингээд иргэдийг орон сууцжуулах зорилго бүхий ипотекийн зээл гэдэг асуудал үндсэндээ МИК-иас хамааралтай болж эхэлсэн байгаа юм. Тиймээс МИК нь бараг 5-6 жилийн хугацаанд орон сууцны санхүүжилтийн эх үүсвэрийг бий болгоход төвлөрч ажилласан байна. Нэлээд ажил болсны эцэст хөрөнгөөр баталгаажсан үнэт цаасны тухай хуулиар суурийг нь бүрдүүлж чаджээ. Энэ хуулийг 2010 онд УИХ-аар хэлэлцэж баталсан. 2011 оны нэгдүгээр сарын 1-нээс хэрэгжиж эхэлсэн. Гэхдээ хөтөлбөр хэрэгжиж чадахгүй байв. Тиймээс манай байгуулсан ипотекийн зээлийн тогтолцоотой төстэй Малайзын компанид ажиллаж байсан экспертүүдийг урьж ажиллуулжээ. Тэгж туршлага судалсны дараа хөтөлбөрийг хэрэгжүүлэх суурь тавигдсан байна.

МИК өнгөрсөн хугацаанд ажилласнаар ипотекийн зээлийн хүү анх найман хувь байсныг хоёр жилийн өмнө зургаан хувь болгожээ. Энэ нь зээлийн нөхцөл сайжирсантай холбоотой гэж тус байгууллагынхан үзжээ. Мөн орон сууцны хүртээмжийг нэмэгдүүлж, хүн бүрд хүргэх нь энэ хөтөлбөрийн зорилго учраас “Өр, орлогын харьцаа 45 хувиас ихгүй байх ёстой” гэдэг шаардлага тавьдаг нь иргэнийг эдийн засгийн дарамтаас чөлөөлж, хамгаалж байгаа хэрэг болсон байгаа юм. Харин зээлийн хүүгийн эргэн төлөлтийг 20 жил гэж томьёолсон нь орон сууцны өртөг өндөртэй холбогддог. Гэхдээ иргэнээс бага хэмжээний мөнгө гаргахын тулд 30 жил болгож өөрчилжээ. Үүнийг иргэдийг орон сууцтай болгох том боломж гэж тооцсон байгаа юм.

Сүүлд зарим талаас МИК-ийг өмчлөлийн, санхүүгийн асуудалтай гэх юм ярьж байна. Учир утга нь өөр аж. МИК-ийг анх үүсгэн байгуулахад Монголбанк дөрвөн хувь, бусад арилжааны банкууд 9.6 хувийг эзэмшихээр заасан. Ижил гараанаас эхэлсэн хэрэг л дээ. Тухайн үед дүрмийн санд нь ердөө 11 сая төгрөг байжээ. Үүнийгээ нэмэх талаар яригдаж, тодорхой алхмууд хийгдэж, хэрэгжих явцад хувьцаа эзэмшиж байсан байгууллагуудын одоогийн хувь эзэмшил өөрчлөгджээ. Улмаар 2015 онд МИК-ийг олон нийтийн компани болгох шийдвэр гарчээ. Тэр дагуу хувьцаа нь Хөрөнгийн бирж дээр нээлттэй зарагдаж эхэлсэн байна. Өөрөөр хэлбэл, ингэж МИК-ийн санхүүгийн тайлан нийтэд ил компани болсон гэсэн үг. Тухайн үед зарласан хувьцааны 15 хувийг хөрөнгийн биржээр дамжуулж борлуулжээ. Тэгэхэд Хөгжлийн банк МИК-ийн тодорхой хэмжээний хувьцааг авсан байгаа юм. Өнөөдөр МИК-ийн хамгийн том хувьцаа эзэмшигч нь Хөгжлийн банк болжээ. Тус банк Төрийн банктай нийлээд 17.8 хувийг эзэлдэг байгаа юм. Бусдыг нь хувийн хэвшлийн аж ахуйн нэгж, иргэд эзэмшдэг байна. Харин МИК ОССК компани МИК-ийн охин компани учраас 100 хувь хувийн компанид тооцогддог байна.Дээрээс нь МИК, МИК ОССК хоёр компанийн үйл ажиллагаа нь тусдаа явдаг аж.

Анх ипотекийн зээлийн хөтөлбөр эхэлснээс хойш 2013 он хүртэл эх үүсвэрийг нь Монголбанк гаргажээ. Монголбанк арилжааны банкуудад нэг жилийн хугацаатай зээл олгоод арилжааны банкууд энэ зээлийг нь 20 жилийн хугацаатайгаар иргэдэд өгдөг байжээ. Харин 2017 оноос хойш МИК-ийн үүсгэн байгуулсан тусгай зориулалттай компанийн гаргасан бондын эргэн төлбөрийг Монголбанк хурааж аваад эх үүсвэрээ буцаагаад арилжааны банкуудад олгож эхэлсэн байна. Өөрөөр хэлбэл, орон сууцны санхүүжилтийн тогтолцоог системчилж харвал Монголбанк эх үүсвэрийг нь гаргасан. Арилжааны банкууд цааш нь зээл олгосон. Энэ зээлийг МИК худалдаж аваад ипотекийн зээлээр баталгаажсан бонд буюу үнэт цаас болгож хувиргасан. Түүнийг нь хөрөнгө оруулагч буюу Монголбанк, арилжааны банкууд авдаг. Эцэст нь банкаар дамжаад иргэдэд зээл болон очдог юм байна. Энэ утгаараа, ипотекийн зээлийн хөтөлбөрийн эх үүсвэр тогтвортой үргэлжлэх нөхцөлийг бүрдүүлж байгаа байгууллагуудын нэг нь МИК болоод байгаа юм.

Товчхондоо, Азийн хөгжлийн банкнаас Монголын иргэдэд ипотекийн зээл болгож олгох 15 сая ам.долларыг банкуудад хуваарилсан. Тэгж анх ипотекийн зээл эхэлсэн түүхийг дээр дурдав. Улмаар орон сууц санхүүжилтийн тогтолцоо гарч ирснээр хоёрдогч зах зээл гэж нэрлээд байгаа үнэт цаасны компани арилжааны банкнуудын зээлийг худалдаж авч эхэлсэн. Зээлийг худалдаж авснаар дахин зээл олгох орон зай үүсч байгаа хэрэг. Бондоор дамжуулж арилжааны банкуудад зээл олгох эх үүсвэрийг бүрдүүлжээ. 2019 онд олон улсын зах зээлээс Засгийн газрын баталгаагүйгээр 300 сая ам.доллар босгосон. Энэ эх үүсвэр нь ипотекийн зээл гарах нөхцөлийг бүрдүүлж буй аж.

Ерөөс энэ тогтолцоонд байгаа аль нэг байгууллага байхгүй болчихвол ипотекийн зээл олгох хөтөлбөр цааш үргэлжилж чадахгүй. Хэрэв МИК байхгүй бол үнэт цаас болгодог тогтолцоогүй болно. Тэгээд зургаан хувийн зээл олгох боломжгүй болно. Учир нь орон сууцны санхүүжилтийн компани зээлийг нь худалдан авдаг. Тэгж байж арилжааны банкууд зах зээлийн өртгөөс доогуур зургаан хувийн зээл олгож байгаа юм. Товчоор хэлэхэд, МИК бол банк иргэн хоёрыг холбодог. Энгийнээр гүүр нь аж. Зарим “тал”-ын адлаад байгаа МИК дээр ипотекийн зээл тогтдог гэсэн үг л дээ. Тэгэхээр энэхүү гурвалсан тогтолцооноос МИК-ийг гаргавал ипотекийн зээл зогсоно.

Одоогийн мөрдөж байгаа хуулиар хоёрдогч зах зээл дээр ажиллах МИК шиг компани байгуулаад ажиллах боломж нээлттэй. Байгаагаа татан буулгаж биш. Харин дээр нь нэмээд шинийг байгуулаад улам өргөжүүлээд хөгжүүлээд явбал урагшилна.

ФОТО:

Сэдвүүд : #Нийтлэл  
ХОЛБООТОЙ МЭДЭЭ
Монголын бахархлаар халхавч хийсэн 1XBET
Л.Оюун-Эрдэнийн үед АТГ-ын мөрдөгчийн магадгүй “хууль зөрчин” гаргуулсан татварын байцаагчдын дүгнэлт бусдыг яллах баримт болжээ
“Монгол бахархлын өдөр”-ийг хэрхэн тэмдэглэх вэ?
Сэтгүүл зүйн салбар: Чиг хандлага, гарц, шийдэл
МЭДЭЭНИЙ СЭТГЭГДЭЛ

АНХААРУУЛГА:Уншигчдын бичсэн сэтгэгдэлд mminfo.mn хариуцлага хүлээхгүй болно. ХХЗХ-ны журмын дагуу зүй зохисгүй зарим үг, хэллэгийг хязгаарласан тул ТА сэтгэгдэл бичихдээ хууль зүйн болон ёс суртахууны хэм хэмжээг хүндэтгэнэ үү. Хэм хэмжээг зөрчсөн сэтгэгдлийг админ устгах эрхтэй. Сэтгэгдэлтэй холбоотой санал гомдлыг 99998796 утсаар хүлээн авна.

ШУУРХАЙ МЭДЭЭ
1 өдрийн өмнө өмнө

Жүдо бөхийн Залуучуудын дэлхийн аваргаар Т.Ариунзаяа тодорлоо

1 өдрийн өмнө өмнө

Дэлхийд тод гялалзсан оюунлаг охин Б.Оюун-Үжин

1 өдрийн өмнө өмнө

Өрнөдөд сандрал, Дорнодод найдвар, Шэньжэнээс томоохон ахиц дэвшил гарна гэж хүлээж байна

1 өдрийн өмнө өмнө

У.Хүрэлсүх: Эх орныхоо эрх ашгаас урвасан хэнтэй ч Монгол төр тохиролцох ёсгүй

1 өдрийн өмнө өмнө

Б.Пүрэвдагва: Иргэдтэйгээ уулзаж, 2027 оны төсөвт тусгах санал хүсэлтийг нь нээлттэй сонсож байна

1 өдрийн өмнө өмнө

С.Бямбацогт: Парламентад суудалтай намуудын дарга нарыг оролцуулсан ойлголцол, зөвшилцлийн Зөвлөлийг байгуулж ажиллана

1 өдрийн өмнө өмнө

Есөн улаан мэнгэтэй шар нохой өдөр

1 өдрийн өмнө өмнө

Ялимгүй цас орно, өдөртөө 4-6 хэм хүйтэн байна

2 өдрийн өмнө өмнө

Монгол Улсын Ерөнхийлөгчийг үүрэгт ажлаас нь чөлөөлөв

2 өдрийн өмнө өмнө

М.Нарантуяа-Нара: Энэ танхимд Ерөнхийлөгч орж ирэхээр яагаад бүгд "гөлөг" болчихдог юм бэ

2 өдрийн өмнө өмнө

У.Хүрэлсүх: Эх орныхоо эрх ашгаас урвасан хэнтэй ч монгол төр тохиролцох ёсгүй

2 өдрийн өмнө өмнө

Битүүмжлэгдсэн автомашиныг зарж, 375 сая төгрөг залилжээ

2 өдрийн өмнө өмнө

Токиогийн “Их дуулга”-д оролцох Монголын жүдочид тодорлоо

2 өдрийн өмнө өмнө

Хүүхэд залуусын хөгжлийг дэмжигч "Ачит Ихт" компани

2 өдрийн өмнө өмнө

Говь-Алтай аймагт 3.7 магнитудын хүчтэй газар хөдөлжээ

2 өдрийн өмнө өмнө

Согтуугаар тээврийн хэрэгсэл жолоодсон 62 зөрчил бүртгэгдлээ

2 өдрийн өмнө өмнө

Дүүжин замын тээврээр аюулгүй зорчих зааврыг танилцуулж байна

2 өдрийн өмнө өмнө

Дөрвөн чиглэлд шөнийн автобус иргэдэд үйлчилж байна

2 өдрийн өмнө өмнө

Төрийн өмчит компанийн тоог 85 болгон бууруулахаар тусгажээ

2 өдрийн өмнө өмнө

Ц.Идэрбат: Тариалангийн үйлдвэрлэл эрхлэгчдэд олгох хөнгөлөлттэй зээлийн хүртээмжийг нэмэгдүүлнэ

2 өдрийн өмнө өмнө

“Евро-3” болон түүнээс дээш стандартын АИ-92 автобензиний үнийг 1,000 хүртэл төгрөгөөр бууруулна

2 өдрийн өмнө өмнө

Хууль бус хөрөнгө хураан авах тухай хуулийн төслийг УИХ-д өргөн барина

2 өдрийн өмнө өмнө

Н.Учрал: Төрийн тэргүүний эхлүүлсэн жишгийн дагуу бүгд шалгуулах ёстой

2 өдрийн өмнө өмнө

Хуулийн төсөл: Хаврын морин уралдааныг зөвшөөрнө, зөвшөөрөхгүй

2 өдрийн өмнө өмнө

Ерөнхийлөгчийн албан тушаалаасаа чөлөөлөгдөх хүсэлтийг өнөөдөр шийдвэрлэнэ

2 өдрийн өмнө өмнө

Үс засуулбал эрч хүч ихэснэ

2 өдрийн өмнө өмнө

Цас орохгүй, өдөртөө 3-5 хэм хүйтэн байна

2026-11-18 өмнө

Б.Бямбасүрэн: Бэлтгэл хийж байгаад тамирчин болсон

2026-11-18 өмнө

Засгийн газрын ээлжит хуралдаан болж байна

2026-11-18 өмнө

Ерөнхийлөгчийн албан тушаалаасаа чөлөөлөгдөх хүсэлтийг өнөөдөр хэлэлцэнэ

САНАЛ БОЛГОХ
2026-11-14 өмнө

C.Бямбацогт: Ард түмнийхээ амьжиргаа орлогыг хамгаалсан, аж ахуйн нэгжүүдээ дэмжсэн төсвийг баталлаа

2026-11-14 өмнө

Г.Хосбаяр: Эдгээр 10 аймагт утааны асуудал маш хүнд байгаа

2026-11-14 өмнө

“Сугалаагүй цэцэрлэг” бодлогын дүнд хүүхдийн хамран сургалт 96 хувьд хүрчээ

2026-11-14 өмнө

Төрийн албаны гүйцэтгэлийн удирдлагын цахим системд 444 байгууллагын 23,482 албан хаагч бүртгэгджээ

2026-11-14 өмнө

Л.Мөнхбаясгалан: Алт, зэс, нүүрс дуусдаг юм, ус ч дуусна

2026-11-14 өмнө

Эгийн голын усан цахилгаан станц төслийг байгаль орчинд сөрөг нөлөөгүй хэрэгжүүлэх боломжтой гэсэн урьдчилсан дүгнэлт гарчээ

2026-11-14 өмнө

Ялимгүй цас орно, өдөртөө 2-4 хэм хүйтэн байна

2026-11-14 өмнө

Туул гол дагуу Нисэх, Сонсголон орчимд 14.5 га талбайд олон жил хуримтлагдсан хог хаягдлыг цэвэрлэлээ

2026-11-14 өмнө

Үс засуулбал эд, мал арвижна

2026-11-17 өмнө

2026.11.16: Улстөрчдийн хэн, юу хэлэв

2 өдрийн өмнө өмнө

М.Нарантуяа-Нара: Энэ танхимд Ерөнхийлөгч орж ирэхээр яагаад бүгд "гөлөг" болчихдог юм бэ

2026-11-16 өмнө

Ус амьдралыг тэтгэдэг бол Мод усыг хамгаалдаг

2026-11-16 өмнө

Н.Учрал: Нөөцийн мах бэлтгэн нийлүүлэх тогтолцоог үндсээр нь шинэчилж байна

2026-11-17 өмнө

Ерөнхий сайд Н.Учрал 2027 оны улсын төсвийн онцлох шийдвэрүүдийг танилцууллаа

1 өдрийн өмнө өмнө

Б.Пүрэвдагва: Иргэдтэйгээ уулзаж, 2027 оны төсөвт тусгах санал хүсэлтийг нь нээлттэй сонсож байна

2026-11-17 өмнө

Цас цэвэрлэгээнд 1400 орчим ажилтан, албан хаагч ажиллаж, 350 гаруй тонн давс, бодис цацаад байна

2026-11-17 өмнө

Төсвийн хуулийн онцлох заалтууд

2026-11-16 өмнө

Өмгөөлөгчид цагдан хорих хугацааг нэг сараар тогтмол сунгадаг практикийг шүүмжиллээ

2026-11-17 өмнө

Нийслэлийн 7000 өрхийг дулаалж, цахилгаан халаалтад шилжүүлнэ

2026-11-17 өмнө

Нийслэлийн хэмжээнд “Шар дарцаг” аян эхэллээ

2026-11-16 өмнө

Согтуугаар тээврийн хэрэгсэл жолоодсон 51 зөрчил бүртгэгдлээ

2026-11-16 өмнө

6,2 тэрбум төгрөгийн өмч хөрөнгийг авран хамгаалж ажиллалаа

2026-11-18 өмнө

“Оюу толгойн ашгаас иргэн бүрд 857,000 төгрөгийг хувь дансанд нь шилжүүлж өгөх асуудлаар хуулийн төсөл санаачлан хэлэлцүүлэх” тухай ажлын хэсгийг байгууллаа

2026-11-16 өмнө

Ахуйн хэрэглээний жижиг газны баллон тэсэрч, иргэн гэмтжээ

2026-11-18 өмнө

Э.Батшугар: Вакцинаар сэргийлж болох өвчнийг бууруулахад Засгийн газраас анхаарч ажиллана

2026-11-18 өмнө

“Онцгой хотхон”-ы 512 айлын орон сууцны барилга угсралтын ажлыг шуурхайлахыг үүрэг болголоо

2026-11-18 өмнө

Засгийн газрын ээлжит хуралдаан болж байна

2026-11-17 өмнө

"Ачит Ихт" компани үйлдвэрийн орчинд экологийн тэнцвэрийг хадгалагч тарвага нутагшууллаа

2026-11-17 өмнө

Ачаалал ихтэй 10 чиглэлд автобусны хүртээмжийг нэмэгдүүллээ

2026-11-16 өмнө

Дөрвөн ногоон мэнгэтэй хөх морь өдөр

Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих Дээшээ буцах


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.